Zum seit Juli geltenden 3-Euro-Zoll kommt eine zweite EU-Abgabe für Online-Importe. Die Europäische Kommission hat ihren Betrag am 21. September auf 2 Euro je Warenposition festgelegt. Die neue Bearbeitungsgebühr wird aber noch nicht erhoben: Der delegierte Rechtsakt ist nach dem Kommissionsregister noch nicht in Kraft. Wer heute bestellt, sollte die beiden Regeln deshalb nicht zu einem festen neuen Kassenaufschlag addieren.
Die Unterscheidung ist wichtig, weil beide Abgaben etwas anderes finanzieren. Der vorläufige 3-Euro-Zoll gilt bereits seit dem 1. Juli für bestimmte Direktimporte bis 150 Euro. Die neue Gebühr soll dagegen Kosten der Zollbearbeitung decken: Daten prüfen, Risiken einschätzen und Waren bei Bedarf kontrollieren. Beides kann künftig nebeneinander bestehen, doch es sind rechtlich getrennte Posten.
Was die EU nun tatsächlich beschlossen hat
Der neue EU-Zollkodex sieht in Artikel 20 eine feste Bearbeitungsgebühr je Position für Waren aus Fernverkäufen vor. Ihr Betrag steht im delegierten Rechtsakt C(2026)6694: zwei Euro. Die Begründung stellt ausdrücklich klar, dass die Gebühr auch Fernverkäufe über 150 Euro erfassen soll. Die 150-Euro-Grenze des vorläufigen 3-Euro-Zolls darf man also nicht auf die neue Gebühr übertragen.
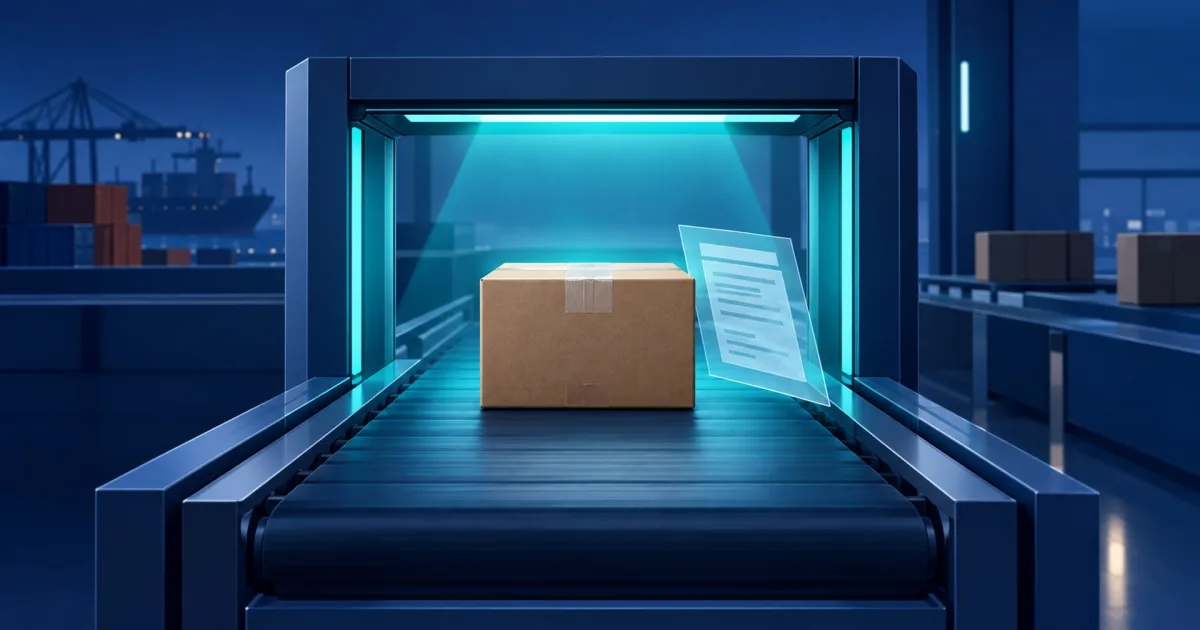
Ein Paket auf dem Förderband erklärt den Unterschied: Der Zoll ist eine Abgabe auf die eingeführte Ware. Für die neue Gebühr zählt die Arbeit, die ihre Abfertigung auslöst. Die Kommission nennt insbesondere Datenprüfung, Risikoanalyse und Kontrollen. Der festgelegte Betrag ist keine gemessene Zusatzrechnung für jeden einzelnen Käufer.
Wann werden die zwei Euro fällig?
Der Betrag ist beschlossen, der Beginn der Erhebung noch nicht durch eine Amtsblattveröffentlichung belegt. Nach Artikel 287 des neuen Zollkodex soll die Gebühr zehn Tage nach Inkrafttreten des delegierten Rechtsakts anwendbar werden. Dieser Rechtsakt wiederum tritt laut seinem Artikel 2 mit der Veröffentlichung im EU-Amtsblatt in Kraft. Die Kommission plant die Einführung bis November; daraus allein lässt sich für eine konkrete Bestellung noch kein belastbares Startdatum errechnen.
Gegenüber dem Zoll schuldet die Gebühr nach Artikel 20 grundsätzlich der Zollschuldner beziehungsweise die Person, die ohne Zollschuld diese Rolle hätte. Die EU beschreibt dafür Händler, Plattformen oder beteiligte Transporteure. Ob sie die Kosten später über Artikelpreise, Versand oder eine gesonderte Zeile an Käufer weitergeben, lässt sich aus dem Gesetz nicht ablesen. Für den nächsten Warenkorb bleibt deshalb der tatsächlich ausgewiesene Endpreis maßgeblich. Wie der bereits geltende 3-Euro-Zoll in einem gemischten Warenkorb funktioniert, erklärt unser bestehender TZG-Artikel.
Quellen
- Europäisches Parlament und Rat: Verordnung (EU) 2026/2108, insbesondere Artikel 20 und 287, 19. September 2026
- Europäische Kommission: Delegierte Verordnung C(2026)6694 final, 21. September 2026; Registerstatus, geprüft am 23. September 2026
- Europäische Kommission: EU Customs Reform, Stand 21. September 2026
- Europäische Kommission: Guidance zum vorläufigen 3-Euro-Zoll, 8. Juni 2026
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.