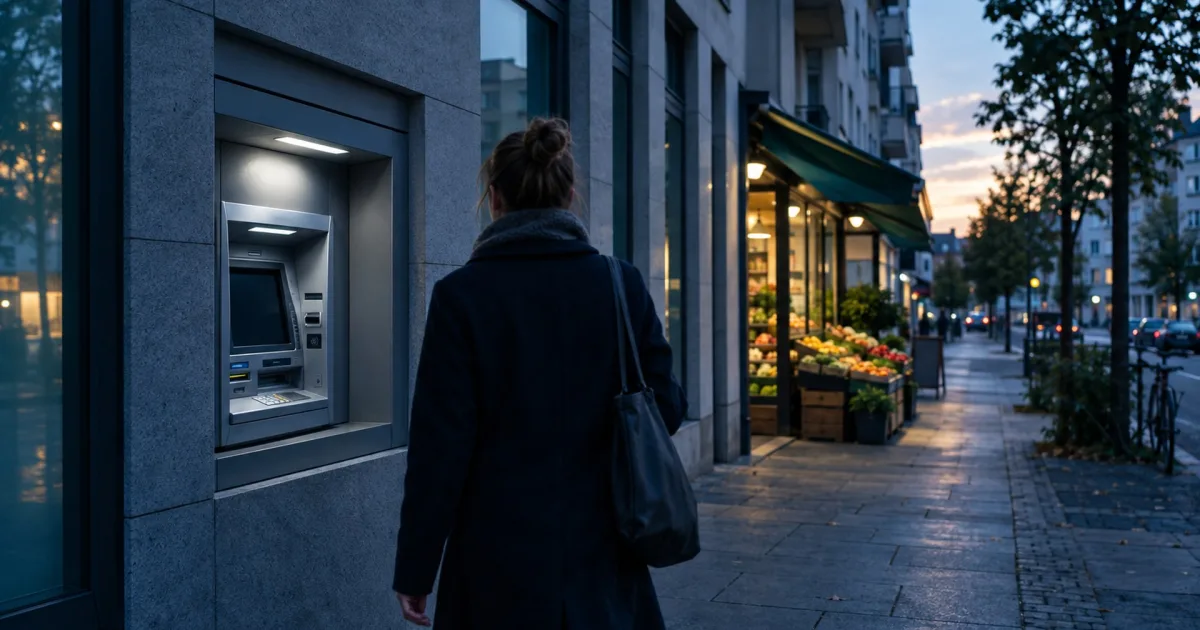
An der Ladenkasse liegen zwei Möglichkeiten nebeneinander: Karte oder Bargeld. Doch die Entscheidung beginnt früher. Wer bar bezahlen will, muss erst an Scheine und Münzen kommen. In Deutschland schrumpft das Netz der Geldautomaten, und ein Teil der Nutzenden berichtet von mehr Aufwand beim Abheben. Die meisten finden den Zugang weiterhin leicht. Genau in diesem Nebeneinander liegt die eigentliche Frage: Wie frei ist eine Wahl, wenn eine der Möglichkeiten schrittweise unbequemer wird?
Die Wahl beginnt vor der Kasse
Die Bundesbank-Studie zum Zahlungsverhalten 2025 hält beides fest: 55 Prozent der im Tagebuch erfassten Einkäufe wurden bargeldlos bezahlt, 45 Prozent bar. Zwei Jahre zuvor lag der Baranteil noch sechs Prozentpunkte höher. Das ist ein Wandel im Verhalten, kein Verschwinden des Bargelds. Für fast jeden zweiten dokumentierten Einkauf wurde es noch eingesetzt.
Wer nur auf diese Kassenentscheidung blickt, übersieht einen Schritt. Bargeld muss abgehoben werden; die Karte ist nach dem Kauf weiter einsatzbereit. Der Weg zum Automaten oder Bankschalter gehört deshalb zur praktischen Wahlfreiheit. Er kann kurz und selbstverständlich sein. Er kann aber auch eine zusätzliche Besorgung werden, die eine Zahlung mit Karte nicht verlangt.
Weniger Automaten – und nicht für alle derselbe Aufwand
Laut Zahlungsverkehrsstatistik der Bundesbank sank die Zahl der von deutschen Zahlungsdienstleistern betriebenen Geldautomaten von rund 51.300 im Jahr 2023 auf rund 49.750 im Jahr 2024. Die Zahl beschreibt Geräte, keine Wege: Ein abgebauter Automat kann für eine Person kaum etwas ändern und für eine andere die gewohnte Abhebestelle beseitigen.
Die Befragung liefert die zweite Perspektive. 2025 empfanden 83 Prozent der befragten Bank- oder Automatennutzenden den Zugang als sehr oder ziemlich einfach; 17 Prozent fanden ihn schwierig. Von den 1.982 Befragten der betreffenden Teilgruppe sagten 29 Prozent, der Aufwand für den Weg zum Geldautomaten sei in den vergangenen zwei Jahren größer geworden. 65 Prozent bemerkten keine Änderung, sechs Prozent eine Erleichterung. Die Studie misst hier Wahrnehmungen, keine zurückgelegten Kilometer. Die Forschenden weisen selbst darauf hin, dass auch bequemere elektronische Zahlungen Bargeldbeschaffung im Vergleich mühsamer erscheinen lassen können.
Das Muster ist älter als die jüngste Befragung. Die EZB-Studie SPACE fand im Euroraum 2024 bei 13 Prozent der Befragten einen schwierigen Zugang zu Bargeld, nach zehn Prozent im Jahr 2022. Ihr Deutschlandvergleich zeigte ebenfalls eine Verschlechterung. Dessen deutsche Daten stammen jedoch teilweise aus Bundesbank-Erhebungen: Das ist ein zeitlicher Abgleich, keine unabhängige Bestätigung durch eine zweite deutsche Stichprobe.
Der Supermarkt ist ein Ausweg mit Bedingungen
Der stärkste Einwand gegen die Sorge um Geldautomaten liegt gleich nebenan: Mancherorts lässt sich Bargeld beim Einkauf an der Supermarktkasse abheben. Berücksichtigen die Befragten diesen Weg, bewerten in der Bundesbank-Studie nur noch fünf Prozent ihre Abhebemöglichkeiten als schwierig. Das ist ein echter Unterschied. Er erklärt, warum ein kleineres Automatennetz nicht automatisch eine allgemeine Bargeldknappheit bedeutet.
Der Ersatz hängt allerdings daran, dass ein passender Laden erreichbar ist, die Abhebung dort angeboten wird und die Bedingungen zum Einkauf passen. Die Studie belegt nicht, dass jede Person zu jeder Zeit kostenfrei an derselben Stelle Bargeld erhält. Sie zeigt vielmehr, wie sehr die Antwort von der gesamten Infrastruktur abhängt: Bank, Automat und Ladenkasse zusammen.
Was die Zahlen über Wahlfreiheit sagen
Weniger Barzahlungen können eine freie Vorliebe für Karte oder Smartphone ausdrücken. Sie können auch damit zusammenhängen, wie leicht sich Bargeld beschaffen lässt. Die vorliegenden Zahlen trennen diese Ursachen nicht und beweisen keinen Kreislauf, in dem jeder geschlossene Automat die nächste Barzahlung verhindert. Sie zeigen aber, warum man die Frage nach Wahlfreiheit nicht allein an der Akzeptanz an der Kasse beantworten kann.
In einer Bundesbank-Befragung zur Zukunft des Bargelds wollten 93 Prozent der Befragten auch künftig selbst entscheiden, ob sie bar oder unbar bezahlen. Ein Wunsch ist noch kein Nachweis für eine heutige Versorgungslücke. Er macht jedoch deutlich, was auf dem Spiel steht: Eine Zahlungsmöglichkeit bleibt erst dann eine echte Wahl, wenn man sie im Alltag erreichen und nutzen kann. Der Geldautomat ist damit keine Nebensache des Bezahlens. Er steht vor der Kasse.
Quellen
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025, 17. Juni 2026.
- Deutsche Bundesbank: Kartenzahlungen wachsen stetig, 23. Juli 2025.
- Europäische Zentralbank: Study on the payment attitudes of consumers in the euro area 2024, 19. Dezember 2024.
- Deutsche Bundesbank: Wie Bargeld in der Zukunft genutzt wird, 17. Januar 2024.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.