Sinkende Preise für Solarmodule und Batterien helfen beim Ausbau erneuerbarer Energien. Gleichzeitig geraten Hersteller und neue Fabriken unter Druck, wenn die globale Kapazität schneller wächst als die Nachfrage. Für Europa entsteht daraus eine unbequeme Aufgabe: Die Energiewende braucht nicht nur Produktionsstätten, sondern auch verlässliche Nachfrage, bezahlbare Projekte und Lieferketten, die im Ernstfall nicht an einzelnen Knotenpunkten reißen.
Das Wichtigste in 30 Sekunden
- Der globale Markt für ausgewählte Energietechnologien lag 2025 laut IEA bei mehr als 1,1 Billionen US-Dollar. Das ist eine globale Schätzung, keine EU- oder Deutschlandbilanz.
- Solar-PV-Modulpreise und Batteriepackpreise sind gesunken. Das verbilligt den Ausbau, kann aber Margen und neue Fertigungsinvestitionen belasten.
- Installierte Fertigungskapazität ist nicht dasselbe wie reale Produktion, Auslastung, Lagerbestand oder Nachfrage.
- Die EU will mit dem Clean Industrial Deal und dem vorgeschlagenen Industrial Accelerator Act Nachfrage, Finanzierung, Energie und Lieferketten stärken. Der IAA ist noch keine geltende Pflicht.
- Für Projekte werden deshalb Ausschreibungen, Speicher, Netze, Vorprodukte und Lieferfähigkeit wichtiger als eine möglichst große Fabrikzahl.
Das Preis-Paradox der Energiewende
Billigere Technik ist zunächst eine gute Nachricht. Wenn Solarmodule und Batteriespeicher weniger kosten, können Projekte mit geringeren Investitionen geplant werden. Das erleichtert die Planung neuer Anlagen und kann den Ausbau beschleunigen. Für Hersteller bedeutet derselbe Preisrückgang aber etwas anderes: Umsätze wachsen nicht automatisch mit, wenn die Verkaufspreise schneller sinken als die Stückzahlen.
Die IEA beschreibt für den Zeitraum von 2023 bis 2025 einen Rückgang der globalen Solar-PV-Modulpreise um ungefähr 50 Prozent und der Batteriepackpreise um ungefähr 30 Prozent. Zugleich lag der Markt für ausgewählte Energietechnologien – darunter Solar, Wind, Batterien, Elektroautos, Wärmepumpen und Elektrolyseure – 2025 bei mehr als 1,1 Billionen US-Dollar. Beide Werte sind globale IEA-Schätzungen. Sie sagen weder, wie sich der Strompreis eines deutschen Haushalts entwickelt, noch wie viel Wertschöpfung in der EU entsteht.
Der entscheidende Zusammenhang
Sinkende Komponentenpreise können den Ausbau erleichtern und gleichzeitig den Aufbau neuer Fabriken unattraktiver machen. Ein großer Markt reicht nicht, wenn Hersteller ihre Kapazitäten nicht zu tragfähigen Preisen auslasten können.
Kapazität ist nicht Nachfrage
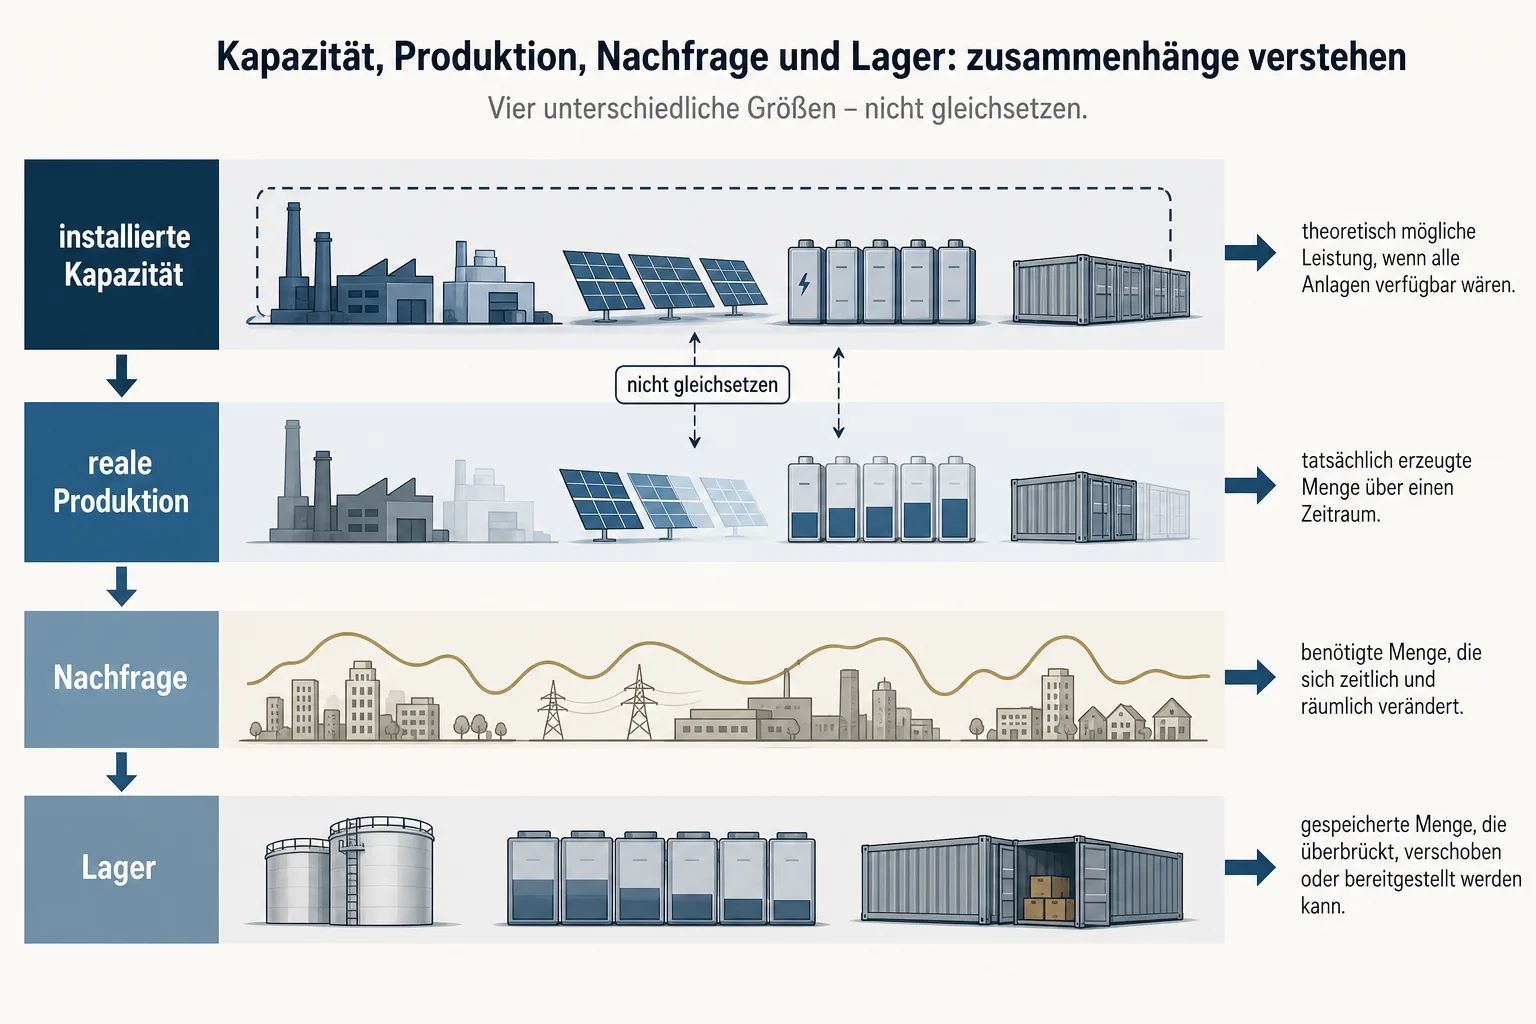
In der Debatte über industrielle Souveränität werden mehrere Größen schnell vermischt. Eine angekündigte Fabrik ist noch keine laufende Produktion. Installierte Fertigungskapazität ist nicht automatisch ausgelastet. Und eine hohe Kapazität für Solarmodule oder Batteriezellen sagt nichts darüber aus, wie viele Anlagen tatsächlich in Europa ans Netz gehen.
Die IEA beziffert die 2024 installierte Fertigungskapazität bei Solar-PV auf mehr als das Doppelte der globalen Nachfrage, bei Batteriezellen auf mehr als das Dreifache. Die Rechnung bezieht sich auf globale Märkte und berücksichtigt keine zusätzliche Lageraufstockung. Sie beschreibt also ein mögliches Überangebot an Produktionsmöglichkeiten, nicht einen nutzlosen Bestand an fertigen Modulen oder Zellen.
Auch bei Investitionen ist der Trend nicht eindimensional. Nach knapp 220 Milliarden US-Dollar im Jahr 2023 lagen die globalen Fertigungsinvestitionen für die betrachteten Technologien 2025 laut IEA geschätzt unter 200 Milliarden US-Dollar. Das passt zu einem Markt, in dem der Ausbau weiterläuft, neue Fabriken aber vorsichtiger kalkuliert werden.
| Größe | Was sie beschreibt | Was sie nicht beweist |
|---|---|---|
| Fertigungskapazität | mögliche Produktionsmenge einer Anlage oder Region | tatsächliche Auslastung und Nachfrage |
| Produktion | real hergestellte Module, Zellen oder Komponenten | automatischen Einsatz in einem Projekt |
| Nachfrage | geplante oder gekaufte Clean-Tech-Komponenten | stabile Margen und sichere Vorprodukte |
| Resilienz | Widerstandsfähigkeit gegen Störungen und Abhängigkeiten | vollständige Autarkie oder niedrigste Kosten |
Warum mehr Fabriken allein nicht reichen
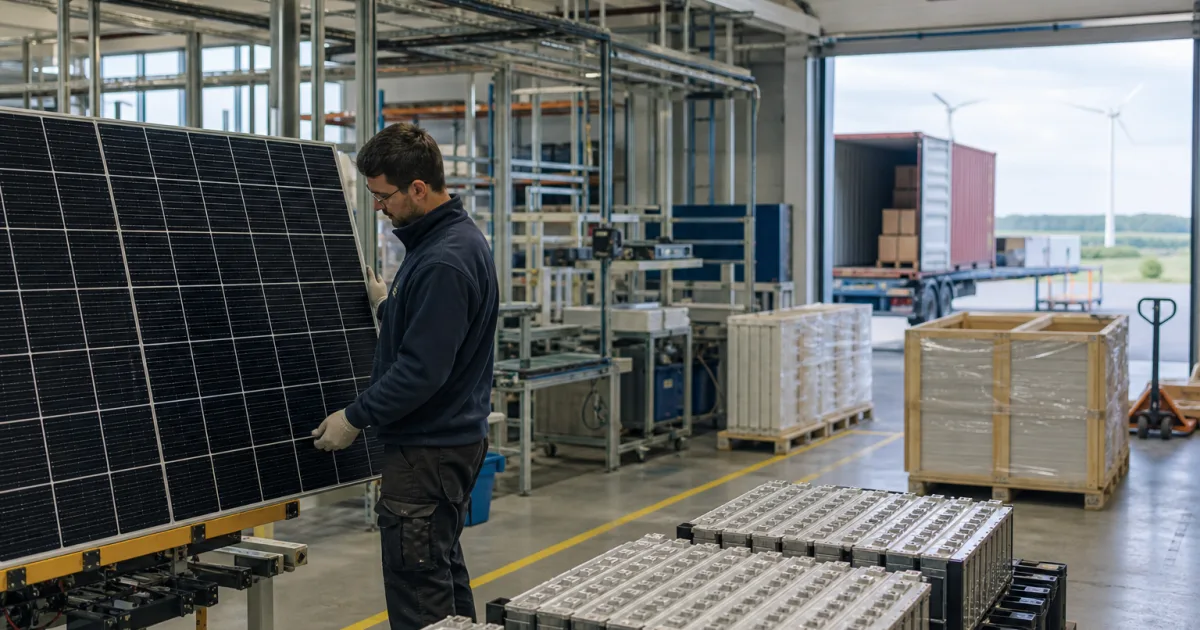
Eine Fabrik steht in einer längeren Kette. Sie braucht Energie, Rohstoffe, Maschinen, qualifizierte Beschäftigte, Abnehmer und Logistik. Bei Batterien kommen etwa Vorprodukte und Zellchemie hinzu, bei Solar-PV weitere Komponenten und bei Windkraftanlagen spezialisierte Zulieferer. Fehlt ein Glied, hilft eine zusätzliche Endmontage nur begrenzt.
Resilienz bedeutet deshalb nicht, jede Stufe vollständig in Europa nachzubauen. Sie bedeutet, kritische Abhängigkeiten zu erkennen, Alternativen zu schaffen und im Störungsfall handlungsfähig zu bleiben. Eine regionalere Produktion kann dafür sinnvoll sein. Sie ist aber nicht automatisch günstiger, schneller oder widerstandsfähiger als eine diversifizierte internationale Lieferkette.
Was Europa politisch versucht
Die Europäische Kommission verbindet im Clean Industrial Deal mehrere Hebel: bezahlbare Energie, Nachfrage nach sauberen Produkten, Finanzierung, Rohstoffe, Kreislaufwirtschaft und resilientere Lieferketten. Der vorgeschlagene Industrial Accelerator Act ergänzt diesen Rahmen um geplante Kriterien für strategische Sektoren, unter anderem mit Blick auf europäische und CO₂-arme Produktion sowie schnellere Genehmigungen.
Der Rechtsstatus ist dabei entscheidend. Der Industrial Accelerator Act ist laut Dossier ein Vorschlag im Gesetzgebungsverfahren, keine bereits geltende EU-Pflicht. Konkrete Quoten oder Schwellen dürfen deshalb nicht als fertige Regeln ausgegeben werden. Für Unternehmen und Projekte ist trotzdem absehbar, wo die Debatte ankommt: in öffentlichen Vergaben, Förderbedingungen, Auktionen und der Auswahl von Lieferanten.
Die politische Idee dahinter ist nachvollziehbar. Wenn öffentliche Nachfrage und private Investitionen planbarer werden, können Hersteller ihre Kapazitäten eher auslasten. Das Problem: Eine Vorgabe erzeugt noch keine Nachfrage nach der fertigen Anlage. Projekte müssen finanzierbar bleiben, Genehmigungen brauchen Zeit, Netze müssen den Strom aufnehmen, und Speicher benötigen passende Geschäftsmodelle.
Der Gegenpunkt: globale Arbeitsteilung kann Kosten senken
Eine europäische Fabrik ist kein Selbstzweck. Globale Arbeitsteilung und vorhandene Überkapazitäten können kurzfristig günstige Komponenten verfügbar machen. Das kann den Ausbau beschleunigen, gerade wenn Projekte unter hohem Kosten- und Zeitdruck stehen.
Bruegel warnt in einer unabhängigen Gegenanalyse vor pauschalen Herkunftsvorgaben. Sie könnten Kosten erhöhen, den Wettbewerb verzerren und Fragen zur Vereinbarkeit mit WTO-Regeln aufwerfen. SolarPower Europe begrüßt europäische Fertigung grundsätzlich, weist aber auf mögliche Tempo- und Kostenrisiken bei zu frühen oder zu strengen Anforderungen für Batteriespeicher hin. Diese Aussagen sind Interessenperspektiven und keine unabhängigen Wirkungsnachweise. Sie machen aber einen wichtigen Einwand sichtbar: Resilienz lässt sich nicht einfach mit einem europäischen Herkunftsstempel messen.
Was sich für Projekte in Deutschland ändern kann
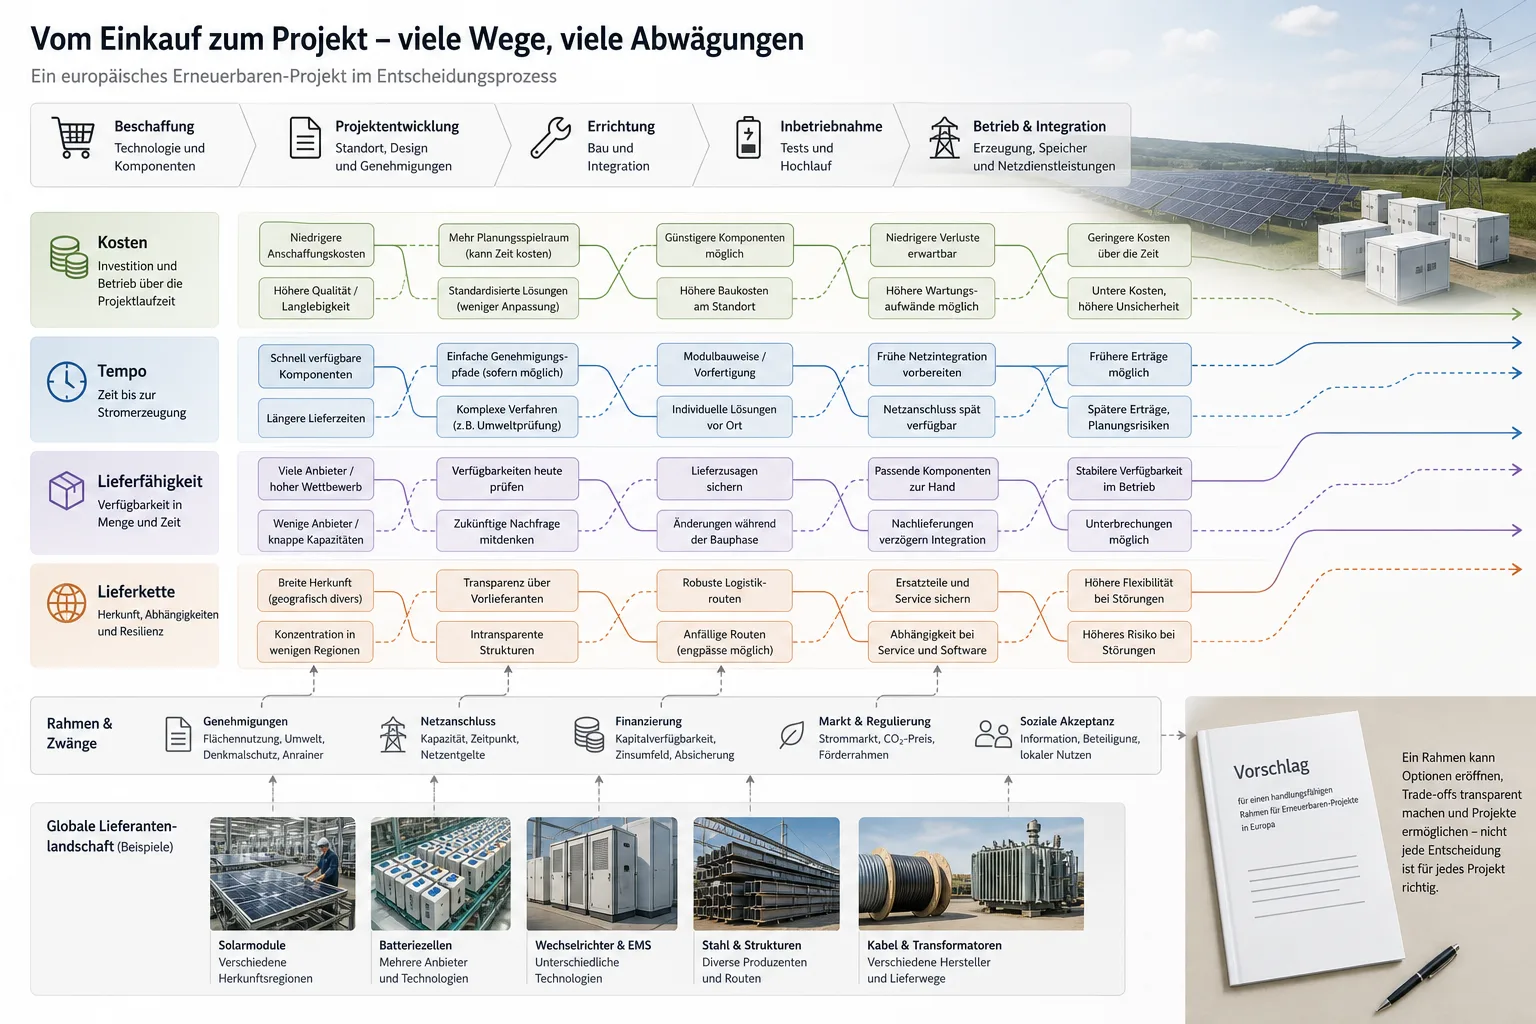
Für Deutschland führt die Verbindung nicht über eine einzelne Fabrikzahl, sondern über die praktische Kette aus EU-Regel, Ausschreibung und Projekt. Wenn Förderprogramme oder Auktionen bestimmte Herkunfts-, CO₂- oder Resilienzkriterien berücksichtigen, kann sich die Auswahl von Modulen, Batterien, Windkomponenten oder Elektrolyseuren verändern. Das berührt Beschaffung, Lieferzeiten, Projektkosten sowie den Ausbau von Speichern und Netzen.
Eine automatische Senkung oder Erhöhung deutscher Haushaltsstrompreise folgt daraus nicht. Ebenso wenig lässt sich aus den globalen IEA-Schätzungen eine bestimmte Zahl neuer deutscher Arbeitsplätze oder eine konkrete Fabrik ableiten. Für die Planung ist die Richtung trotzdem relevant: Betreiber müssen nicht nur den Einkaufspreis prüfen, sondern auch Lieferfähigkeit, Vorprodukte, Wartung, Ersatzteile und die Abhängigkeit von einzelnen Regionen.
Meine Einordnung: Qualität der Lieferkette statt Fabrikzählung
Gute Industriepolitik muss drei Ziele gleichzeitig verfolgen: den Ausbau erneuerbarer Energien nicht unnötig verteuern, kritische Abhängigkeiten verringern und eine Nachfrage schaffen, die realistische Produktionsmengen trägt. Das ist anspruchsvoller als eine Zielzahl für Fabriken, aber näher an dem, was Projekte tatsächlich bremst oder beschleunigt.
Für die Bewertung helfen deshalb andere Fragen: Wird eine Fabrik tatsächlich gebaut und ausgelastet? Gibt es mehrere Lieferanten für kritische Vorprodukte? Sind Ausschreibungen so gestaltet, dass Qualität und Resilienz nicht nur auf dem Papier stehen? Und können Netze und Speicher mit dem Zubau Schritt halten? Erst aus diesen Antworten entsteht ein belastbares Bild europäischer Lieferfähigkeit.
Die offenen Fragen
Noch ist nicht entschieden, welche Kriterien aus dem Industrial Accelerator Act tatsächlich verbindlich werden. Offen ist auch, wie ihre Kostenwirkungen geprüft werden und welche Komponenten strategisch in Europa gefertigt werden sollten. Nicht jede globale Lieferbeziehung ist ein Risiko, und nicht jede europäische Produktion schafft automatisch Sicherheit.
Die IEA-Analyse lenkt den Blick deshalb auf eine andere Frage: Europas Energiewende braucht mehr als neue Fabriken, aber nicht weniger. Entscheidend ist, ob Produktion, Nachfrage, Projektfinanzierung, Netze und Lieferketten zusammenpassen. Eine größere Kapazität ist erst dann ein Fortschritt, wenn sie im Betrieb verlässlich gebraucht und genutzt werden kann.
Quellen und weiterführende Informationen
- Energy technology manufacturing is rebalancing in a dynamic era for trade and industrial policy – International Energy Agency (IEA), 03.08.2026.
- Energy Technology Perspectives 2026: Energy technology manufacturing and trade – IEA.
- Industrial Accelerator Act – Europäische Kommission, Vorschlag vom 04.03.2026.
- Clean Industrial Deal – A plan for EU competitiveness and decarbonisation – Europäische Kommission.
- The flaws in the European Union’s proposed Industrial Accelerator Act and how to fix them – Bruegel.
- Statement: Industrial Accelerator Act marks new era for solar manufacturing in Europe – SolarPower Europe.
Hinweis: Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft. Stand: 2026-08-16