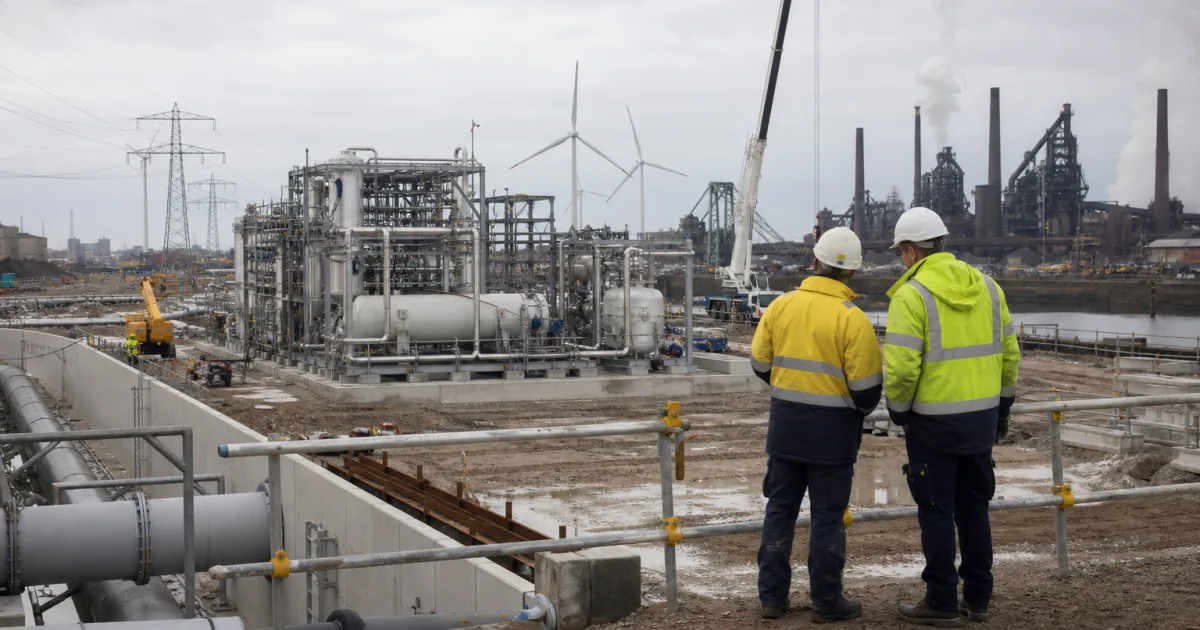
Wasserstoff wird für Stahl, Chemie, Raffinerien und Schwerverkehr erst dann relevant, wenn er zuverlässig ankommt und bezahlbar bleibt. Europas Problem liegt deshalb nicht einfach bei fehlenden Elektrolyseur-Fabriken. Der EIC-Report „Europe Hydrogen“ beschreibt eine Lücke zwischen politischen Zielen, angekündigten Projekten und Anlagen, die tatsächlich finanziert, gebaut und betrieben werden.
Das Wichtigste in 30 Sekunden
- Europas Wasserstoffziele sind umfangreich, aber Projektankündigungen bedeuten noch keine Produktion.
- Der Engpass liegt laut EIC vor allem bei Abnahme, Kosten, Genehmigungen, erneuerbarem Strom sowie Transport und Speicherung.
- Rund 8,49 GW pro Jahr beschreiben europäische Fertigungsfähigkeit für Elektrolyseure – nicht installierte Leistung und nicht Wasserstoffproduktion.
- Eine niedrige FID-Quote zeigt einen Umsetzungsstau, beweist aber weder das sichere Scheitern einzelner Vorhaben noch der EU-Ziele.
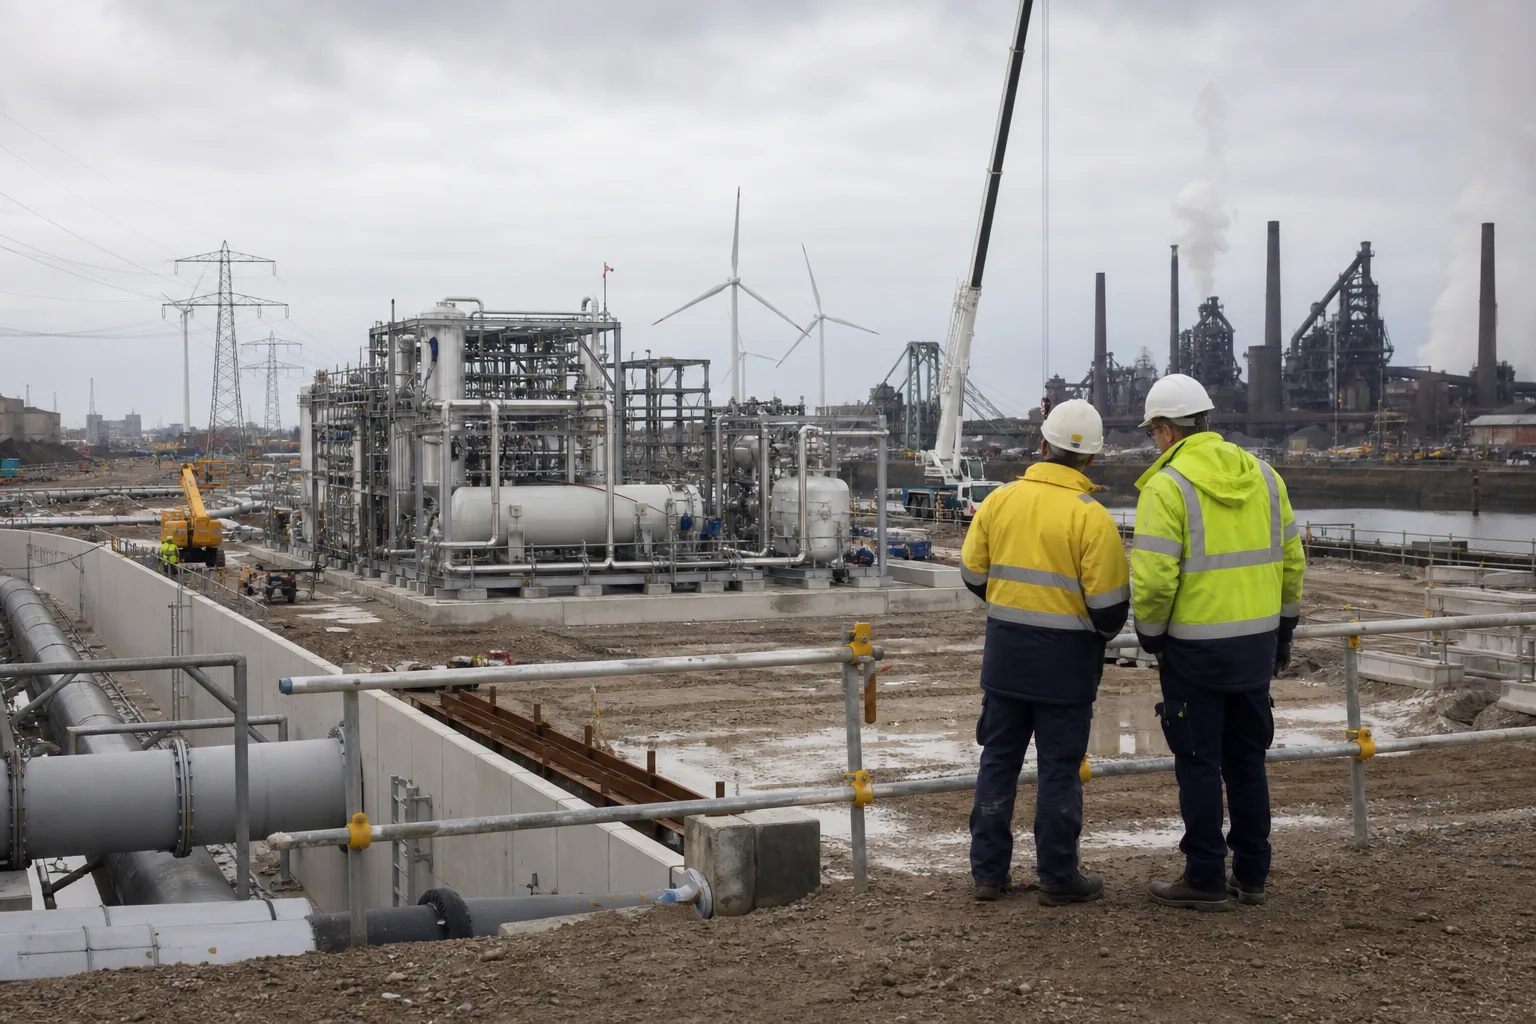
Warum Zielzahlen noch keine Anlage sind
Die Europäische Kommission nennt im REPowerEU-Rahmen bis 2030 zehn Millionen Tonnen erneuerbaren Wasserstoff aus europäischer Produktion und weitere zehn Millionen Tonnen aus Importen. Der EIC-Report ordnet diese Zielarchitektur zusammen mit dem europäischen Elektrolyseurziel von 40 GW ein. Solche Zahlen beschreiben die Richtung der Politik. Sie sagen noch nicht, welche Anlage wann Strom bekommt, wer den Wasserstoff abnimmt und ob sich die Investition rechnet.
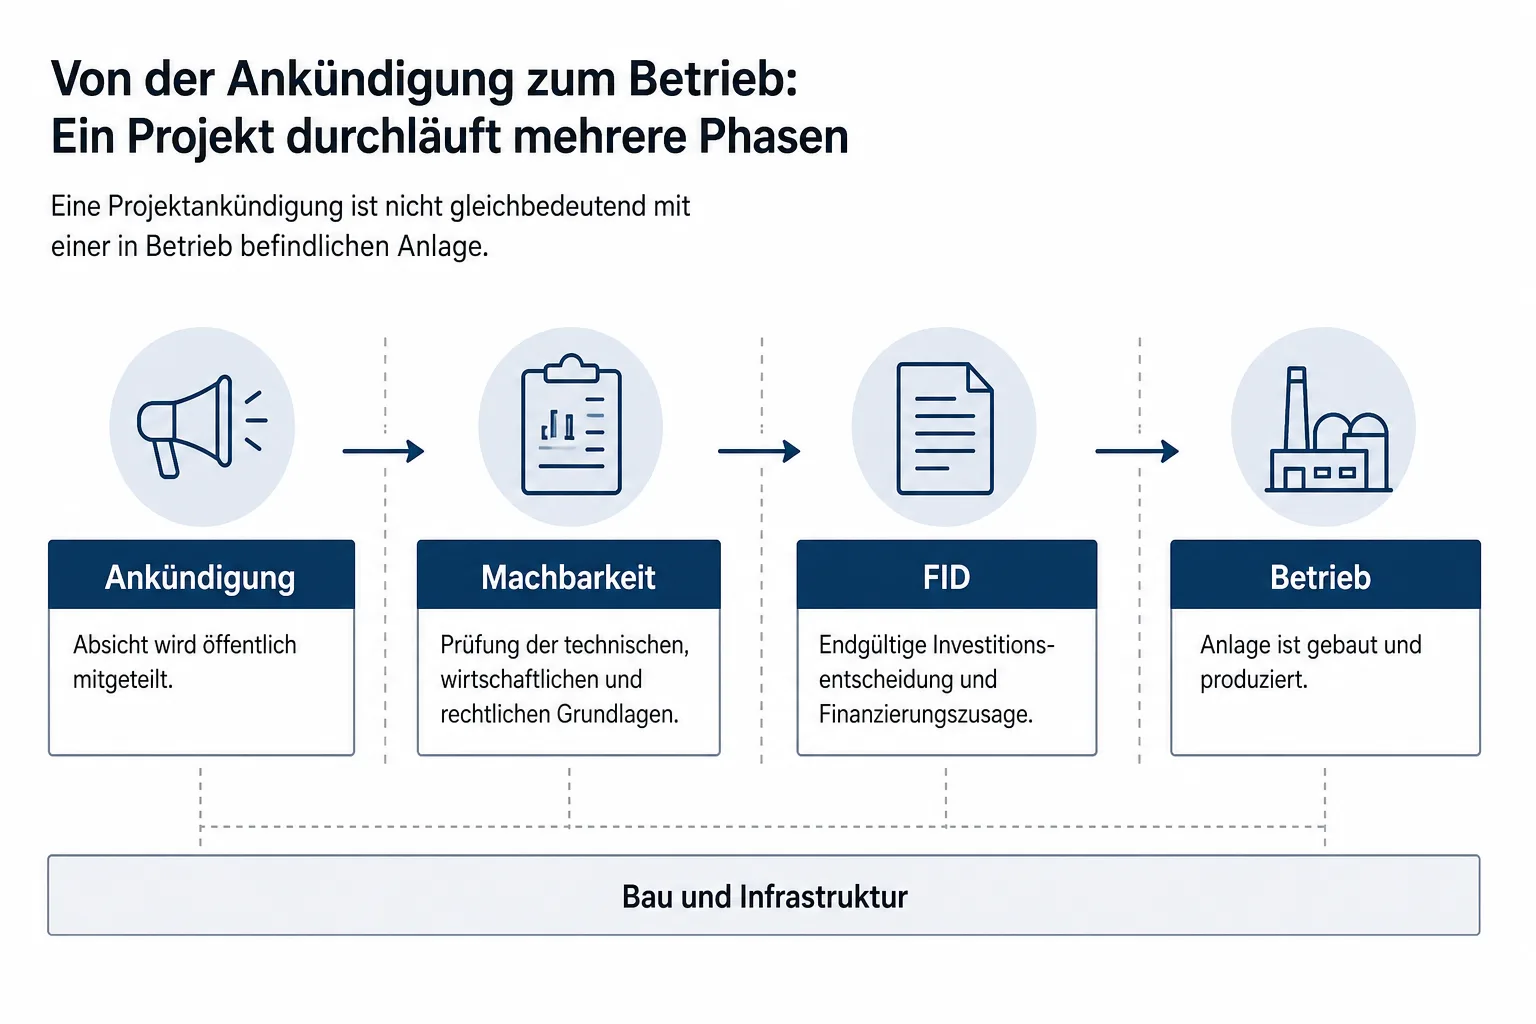
Genau an dieser Stelle trennt der Report die Projektstufen, die in vielen Schlagzeilen ineinanderfallen. Eine Ankündigung ist kein Baubeginn. Eine Machbarkeitsstudie ist keine Final Investment Decision (FID), also die verbindliche Investitionsentscheidung. Und eine FID ist noch kein laufender Betrieb. Für die Industrie ist diese Unterscheidung entscheidend, weil erst der Betrieb die fossile Prozessenergie tatsächlich ersetzen kann.
Die entscheidende Kette von der Idee zum Betrieb
Ein Wasserstoffprojekt muss mehrere Hürden nacheinander nehmen. Zunächst braucht es ein technisches Konzept und eine belastbare Machbarkeitsprüfung. Danach müssen Abnehmer, Preis, Menge und Lieferzeit zusammenpassen. Erst wenn diese Punkte ausreichend klar sind, können Banken und Investoren die Finanzierung bewerten.
| Stufe | Was geklärt sein muss | Was noch nicht folgt |
|---|---|---|
| Projektankündigung | Ein Vorhaben, ein Standort oder ein Ziel wird öffentlich beschrieben. | Keine gesicherte Finanzierung und keine Produktion. |
| Machbarkeit | Technik, Standort, Kosten und Genehmigungsweg werden geprüft. | Noch keine verbindliche Investitionsentscheidung. |
| FID | Investoren geben den Bau unter festgelegten Bedingungen frei. | Noch kein fertiger Elektrolyseur und kein laufender Betrieb. |
| Betrieb | Strom, Leitungen, Speicher, Abnahme und Wartung funktionieren im Alltag. | Keine Garantie, dass jedes Folgeprojekt ebenfalls trägt. |
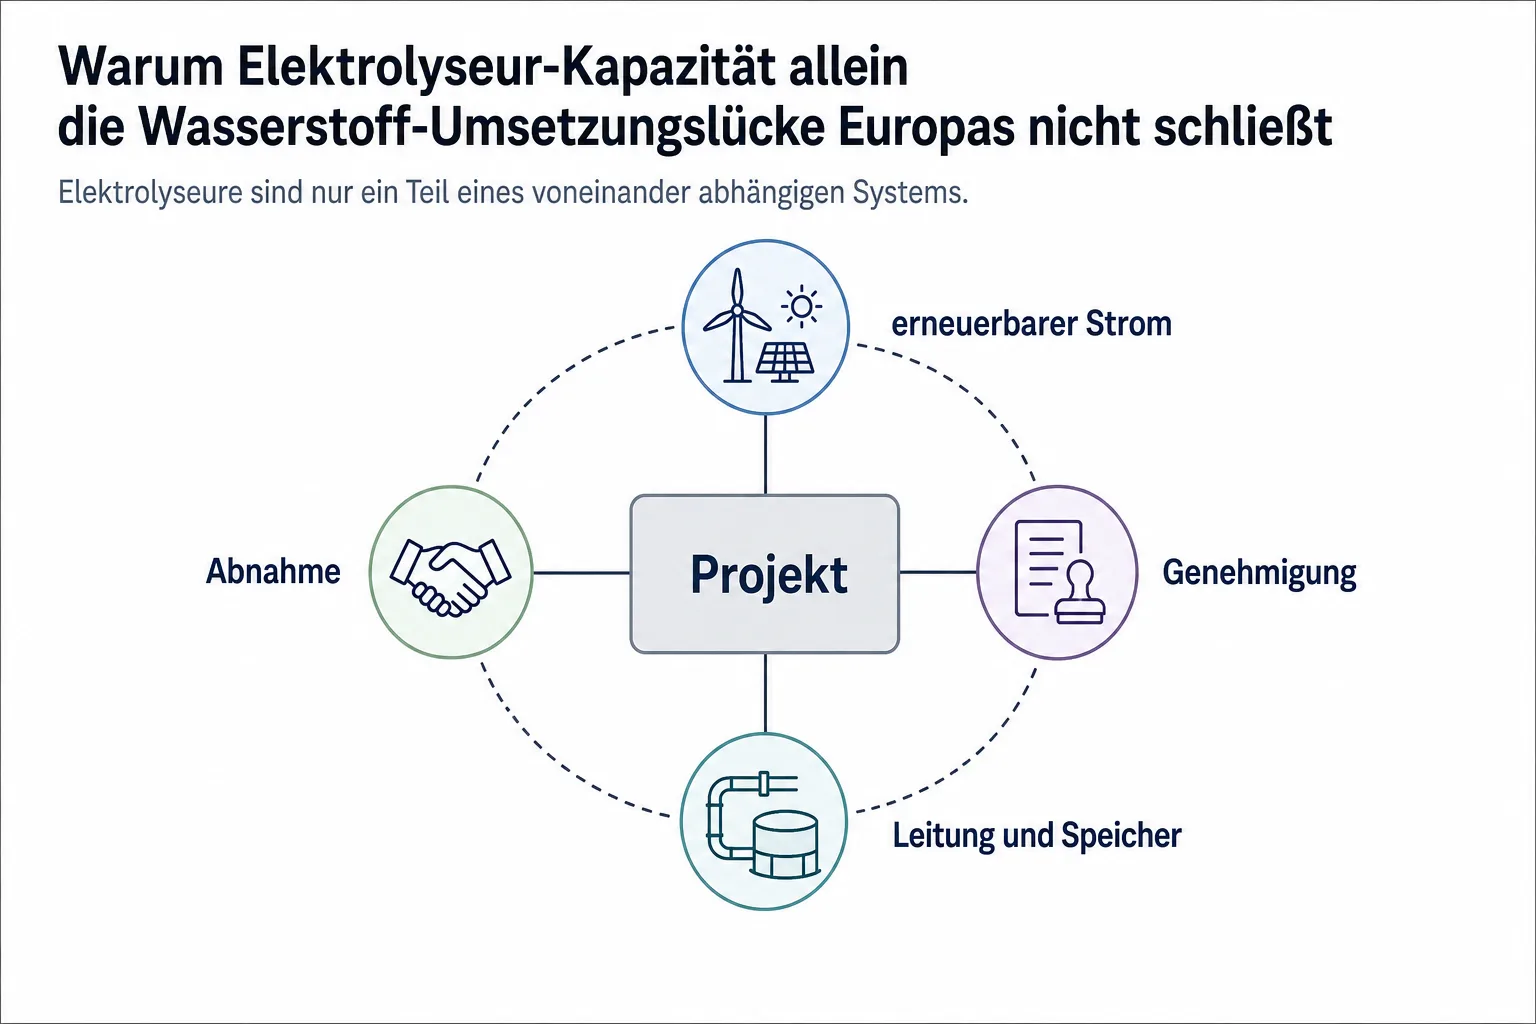
Der EIC nennt hohe Produktionskosten, schwache Abnahme, verzögerte regulatorische Klarheit, fehlenden erneuerbaren Strom sowie den langsamen Ausbau von Transport- und Speichermöglichkeiten als zentrale Barrieren. Diese Faktoren hängen zusammen: Ohne Abnehmer bleibt die Einnahmeseite unsicher; ohne erneuerbaren Strom wird die Produktion technisch oder regulatorisch schwierig; ohne Leitung und Speicher lässt sich der Wasserstoff nicht zuverlässig dorthin bringen, wo er gebraucht wird.
Warum Fabrikkapazität allein nicht reicht
Die EIC-Executive-Summary schätzt Europas maximale Elektrolyseur-Fertigungsfähigkeit auf rund 8,49 GW pro Jahr. Das ist eine Aussage über die mögliche Leistung der Fabriken. Sie bedeutet weder, dass diese Menge bereits installiert ist, noch dass daraus automatisch eine entsprechende Wasserstoffmenge entsteht.
Die Zahl macht trotzdem ein Problem sichtbar: Hersteller können Anlagen anbieten, während die Kundenseite noch keine ausreichende Zahl finanzierbarer Projekte hervorbringt. Zwei unabhängige Fachberichte ordnen die europäische Größenordnung mit rund 3 GW FID gegenüber 31 GW für 2030 geplanter grüner Wasserstoffkapazität ein. Das entspricht knapp zehn Prozent, ist aber eine gerundete, sekundär berichtete Größenordnung und keine vollständige amtliche Pipeline-Erhebung.
Für Investoren ist deshalb nicht die Fabrikliste allein ausschlaggebend. Sie brauchen belastbare Abnahmeverträge oder andere Nachfragegarantien, einen nachvollziehbaren Strombezug, einen realistischen Genehmigungsplan und eine Infrastruktur, die nicht erst nach der Investitionsentscheidung entstehen soll. Fehlt eines dieser Glieder, kann ein Projekt technisch plausibel und politisch erwünscht sein – und trotzdem aufgeschoben werden.
Die drei Fragen hinter jeder Wasserstoff-Ankündigung
- Wer nimmt den Wasserstoff ab?
- Ohne klaren industriellen oder verkehrlichen Abnehmer bleibt die Erlösseite offen.
- Womit wird er produziert?
- Elektrolyse braucht Strom. Menge, Herkunft, Preis und zeitliche Verfügbarkeit bestimmen die Wirtschaftlichkeit.
- Wie kommt er zum Einsatzort?
- Leitungen, Speicher, Importterminals und grenzüberschreitende Verbindungen müssen zum Projektzeitplan passen.
Was das für Deutschland bedeutet
Deutschland wird im EIC-Material als wichtiger europäischer Markt mit einem 10-GW-Elektrolyseurziel und großer industrieller Nachfrage beschrieben. Hinzu kommt ein geplantes Hydrogen Core Network von rund 9.000 Kilometern. Das sind politische und infrastrukturelle Zielgrößen, keine Aussage über bereits installierte deutsche Leistung, fertige Leitungen oder gesicherte Importmengen.
Die deutsche Perspektive ist trotzdem klar: Stahl und Chemie brauchen nicht nur einzelne Produktionsanlagen, sondern eine verlässliche Versorgungskette. Dazu gehören erneuerbarer Strom, Speicher, Netze, Importkorridore und Abnehmer, die den Wasserstoff dauerhaft in ihre Prozesse einbauen können. Nationale Ziele stoßen damit schnell an europäische Grenzen. Ein Leitungsabschnitt in Deutschland hilft wenig, wenn vorgelagerte Verbindungen, Speicher oder Lieferverträge fehlen.
Für Haushalte folgt daraus nicht automatisch eine bestimmte Strompreiswirkung. Der Report trägt eine Analyse der industriellen Umsetzung, aber keine konkrete Prognose zu Rechnungen, Förderbeträgen oder Liefermengen. Für die Industrie geht es zunächst darum, ob energieintensive Wertschöpfung in Europa ihre Umstellung planen kann und ob neue Infrastruktur tatsächlich genutzt wird.
Wo Wasserstoffprojekte bereits vorankommen
Eine niedrige FID-Quote ist kein Beweis dafür, dass jedes Projekt scheitert. Die Clean Hydrogen Partnership berichtet für ihre Hydrogen-Valleys-Plattform von 106 Projekten weltweit. Der Anteil operativer Valleys lag dort 2026 bei 18 Prozent; Projekte bei oder über FID machten 37 Prozent des Portfolios aus. In Europa stehen hinter Hydrogen Valleys rund 400 MW operative Elektrolyseurkapazität.
Diese Projekte haben einen Vorteil: Produktion, Infrastruktur und Abnahme werden regional stärker zusammengedacht. Das macht sie nicht zu einem vollständigen Zensus der europäischen Pipeline und garantiert auch nicht die EU-Zielerreichung. Es zeigt aber, dass der Übergang von der Planung in den Betrieb möglich ist, wenn die entscheidenden Bausteine zeitlich zusammenpassen.
Woran sich Fortschritt erkennen lässt
Bei künftigen Wasserstoffmeldungen sollte der Blick deshalb nicht bei der nächsten Zielzahl oder Fabrikankündigung stehen bleiben. Aussagekräftiger sind konkrete Projektstufen und Verträge:
- Gibt es eine belastbare Abnahme und einen benannten industriellen Einsatz?
- Ist eine FID gefallen oder steht das Projekt noch in der Machbarkeitsphase?
- Sind Genehmigungen, erneuerbarer Strom und der Netzanschluss realistisch terminiert?
- Existieren Leitungen, Speicher oder Importverbindungen für den geplanten Betriebsstart?
- Beschreibt die Zahl Fertigungsfähigkeit, installierte Leistung, Produktion oder tatsächlich ausgelieferte Menge?
Der EIC-Report verschiebt den Blick damit von der Ankündigung zur Ausführung. Europas Wasserstoffwirtschaft braucht nicht zwingend noch mehr Zielbilder, sondern Projekte, bei denen Nachfrage, Finanzierung und Infrastruktur gleichzeitig belastbar werden. Erst dann wird aus Elektrolyseur-Fertigung ein industrieller Beitrag für Stahl, Chemie und andere schwer elektrifizierbare Anwendungen.
Quellen und weiterführende Informationen
- Energy Industries Council: „Europe Hydrogen – EIC Insight Report, Executive summary“
- Energy Industries Council: „Europe Hydrogen – EIC Market Intelligence Report“
- Europäische Kommission: „Hydrogen – EU hydrogen strategy and REPowerEU framework“
- IEA: „Production – Global Hydrogen Review 2026“
- Clean Hydrogen Partnership: „State of the Clean Hydrogen Valleys Sector 2026“
- Innovation News Network: „Europe’s electrolyser manufacturing outpaces hydrogen demand“
Hinweis: Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft. Stand: 2026-08-17