Die Warteliste für neue Kraftwerke und Speicher in den USA ist kürzer geworden. Das klingt nach schnellerem Netzausbau. Doch ein großer Teil des Rückgangs entstand, weil Entwickler ihre Vorhaben zurückzogen. Gleichzeitig wurden in mehreren Regionen mehr Anschlussvereinbarungen geschlossen. Beide Entwicklungen zeigen, dass sich etwas bewegt. Wie viel davon auf neue Regeln zurückgeht und wie viele Anlagen am Ende Strom liefern, lässt sich aus dem Bestand allein nicht ablesen.
Ende 2025 standen nach einer Auswertung des Lawrence Berkeley National Laboratory noch Projekte mit zusammen 2.061 Gigawatt geplanter Erzeugungs- und Speicherleistung in den untersuchten Warteschlangen. Das waren zehn Prozent weniger als ein Jahr zuvor. Im selben Jahr verschwanden Anträge über mehr als 750 Gigawatt durch Rückzüge aus den Listen. Die Zahlen beschreiben geplante Leistung, nicht tatsächlich erzeugten Strom.
Was auf einer Warteliste steht
Wer einen großen Solarpark, ein Windprojekt oder einen Speicher an das Übertragungsnetz anschließen möchte, stellt zunächst einen Antrag. Der Netzbetreiber muss untersuchen, was die Anlage an ihrem Standort im Zusammenspiel mit anderen Vorhaben und dem bestehenden Netz bewirkt. Möglicherweise sind Verstärkungen nötig, deren Umfang und Kosten geklärt werden müssen.
Ein Eintrag ist deshalb weder eine Baugenehmigung noch eine Zusage, dass die Anlage entsteht. Entwickler brauchen unter anderem geeignete Flächen, Genehmigungen, Finanzierung, Ausrüstung und Abnehmer. Wenn sich ein Vorhaben nicht mehr rechnet oder andere Voraussetzungen fehlen, kann es zurückgezogen werden. Das verkleinert die Liste, auch wenn kein einziges neues Kraftwerk ans Netz geht.
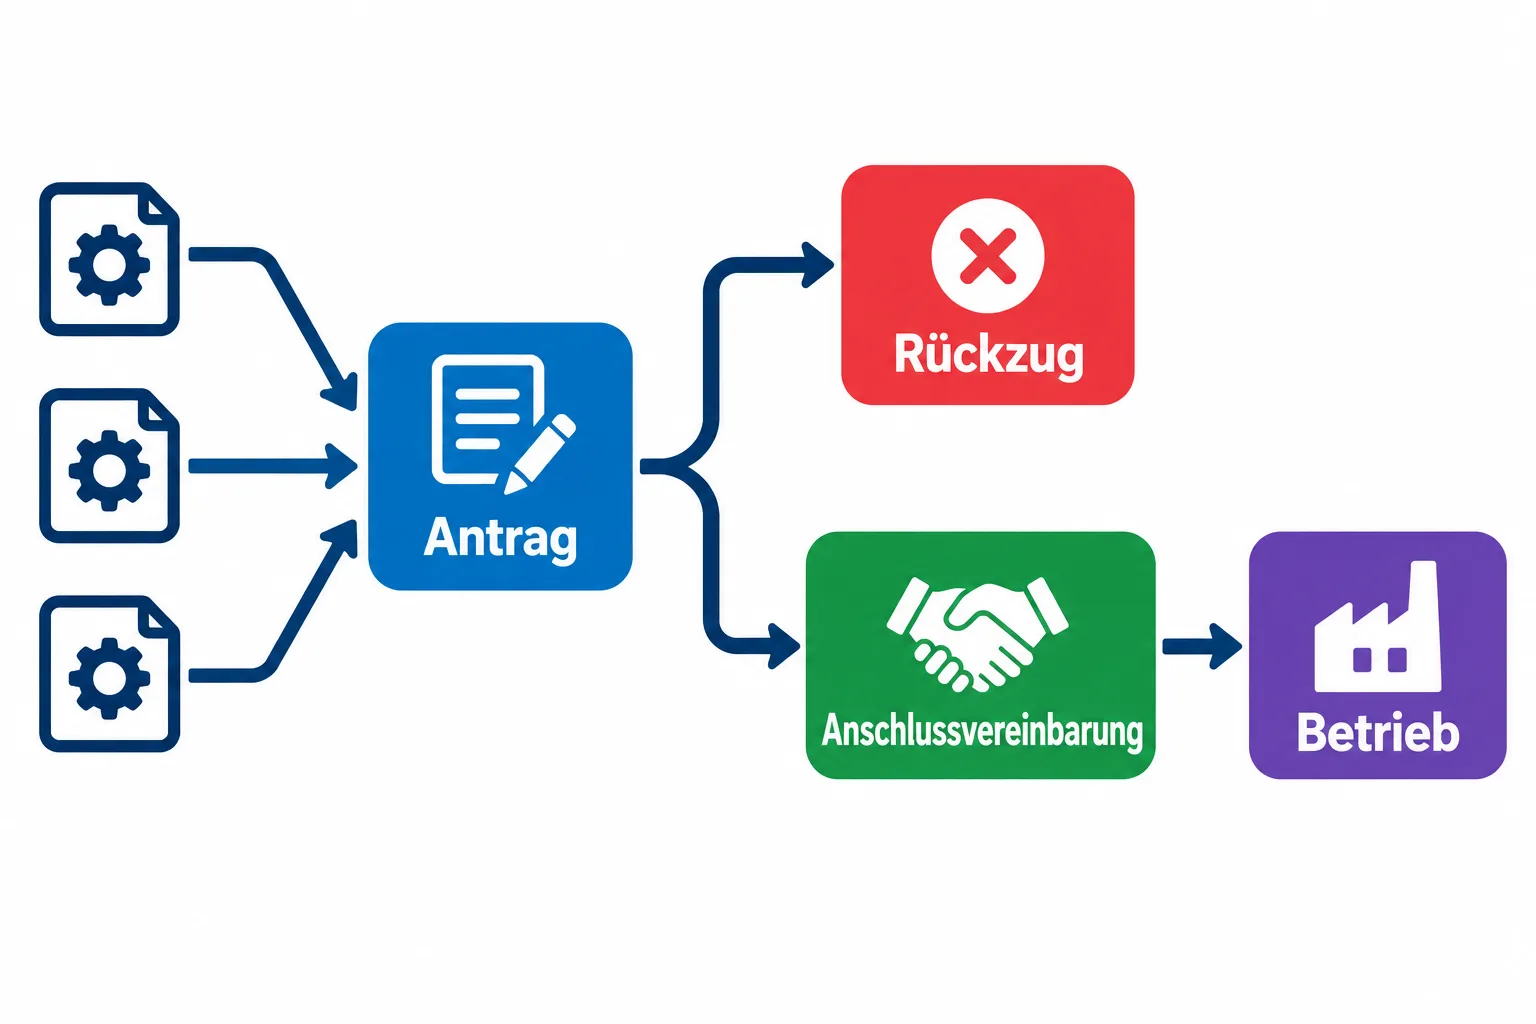
Umgekehrt ist eine Anschlussvereinbarung ein konkreter Fortschritt: Sie regelt den Anschluss zwischen Netzbetreiber und Projektentwickler. Auch danach muss ein Projekt aber gebaut und in Betrieb genommen werden. Wer wissen will, ob die Versorgung wächst, muss daher Vereinbarungen und tatsächliche Inbetriebnahmen getrennt betrachten.
Die Zahl schrumpft nicht überall
Die nationale Entwicklung verdeckt große regionale Unterschiede. Berkeley Lab erfasste Daten aus sieben organisierten Strommärkten und weiteren Netzgebieten, die zusammen rund 98 Prozent der bestehenden US-Erzeugung abdecken. In den Regionen ERCOT und SPP nahm die aktive Leistung 2025 zu, während sie in den anderen untersuchten Regionen zurückging.
Auch die Zusammensetzung änderte sich: In den Warteschlangen sank die Leistung von Solarprojekten, Speichern und Windvorhaben gegenüber dem Vorjahr, während diejenige von Gaskraftwerksprojekten stieg. Diese Zahlen zeigen, welche Vorhaben angemeldet sind. Sie sind keine Prognose darüber, welche Technik in genau diesem Umfang gebaut wird.
Ein zweites Signal fällt günstiger aus. CAISO, ERCOT, SPP und MISO meldeten 2025 jeweils ein Rekordvolumen neu geschlossener Anschlussvereinbarungen, gemessen an der geplanten Leistung. Das ist ein Hinweis auf Fortschritt bei der Bearbeitung. Ein Vertrag allein zählt jedoch noch nicht als Anlage im Betrieb.
Was die Reform verändern soll
Die US-Energieregulierungsbehörde FERC beschloss 2023 mit Order 2023 eine Reform der Anschlussverfahren. Ein zentraler Gedanke: Projekte sollen in Gruppen statt strikt einzeln untersucht werden. So lassen sich Vorhaben, die dasselbe Netz beeinflussen, gemeinsam betrachten. Außerdem verlangt die Regel unter anderem Nachweise und finanzielle Sicherheiten, damit aussichtslose Anträge früher ausscheiden können.
Das verändert den Zweck einer Warteliste. Sie soll nicht nur Reihenfolge festhalten, sondern den Netzbetreibern helfen, belastbare Vorhaben zusammen mit den notwendigen Netzarbeiten zu prüfen. Die Umsetzung hängt von den jeweiligen Netzbetreibern und der Genehmigung ihrer Ausführungspläne ab. Die Behörde änderte beziehungsweise präzisierte Teile der Regel 2024 mit Order 2023-A.
Ein Rückzug kann unter solchen Bedingungen Teil einer Bereinigung sein. Er kann aber auch andere Gründe haben: Ein Projekt kann an Finanzierung, Flächen oder Marktbedingungen scheitern. Berkeley Lab nennt Reformen und Marktbedingungen als mögliche Faktoren für die vielen Rückzüge. Aus dem gleichzeitigen Auftreten lässt sich nicht bestimmen, welcher Anteil auf die Reform entfällt.
Woran sich Fortschritt erkennen lässt
Eine kürzere Liste kann die Prüfung erleichtern, wenn weniger ungewisse Vorhaben berücksichtigt werden müssen. Entscheidend ist anschließend, ob tragfähige Projekte verlässlich durch die Untersuchung kommen und ob benötigte Netzverstärkungen tatsächlich entstehen. Ein schnellerer Vertrag löst die Fragen nach Bau, Ausrüstung und Finanzierung nicht von selbst.
Die regionale Perspektive hilft dabei: Wachsen die abgeschlossenen Vereinbarungen dort, wo bisher viel wartete? Wie lange dauert der Weg bis zur Vereinbarung und danach bis zum Betrieb? Und verschwinden vor allem Vorhaben aus der Liste oder kommen mehr Anlagen ans Netz? Erst die Kombination solcher Angaben zeigt, wo die Verfahren besser funktionieren.
Das US-Rechnungsprüfungsamt GAO beschreibt für große Energiespeicher zudem unterschiedliche regionale Regeln und Schwierigkeiten bei Planung und Bewertung. Ein einheitlicher nationaler Summenwert kann diese Bedingungen nicht abbilden. Die Warteschlange ist damit ein nützlicher Frühindikator für Projektaktivität, aber kein Ersatz für die Bilanz der tatsächlich angeschlossenen Anlagen.
Quellen
- Lawrence Berkeley National Laboratory: Backlog of power plants seeking transmission grid connection eased somewhat in 2025, 1. Juli 2026.
- FERC: Explainer on the Interconnection Final Rule.
- GAO: Utility-Scale Energy Storage, März 2023.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.