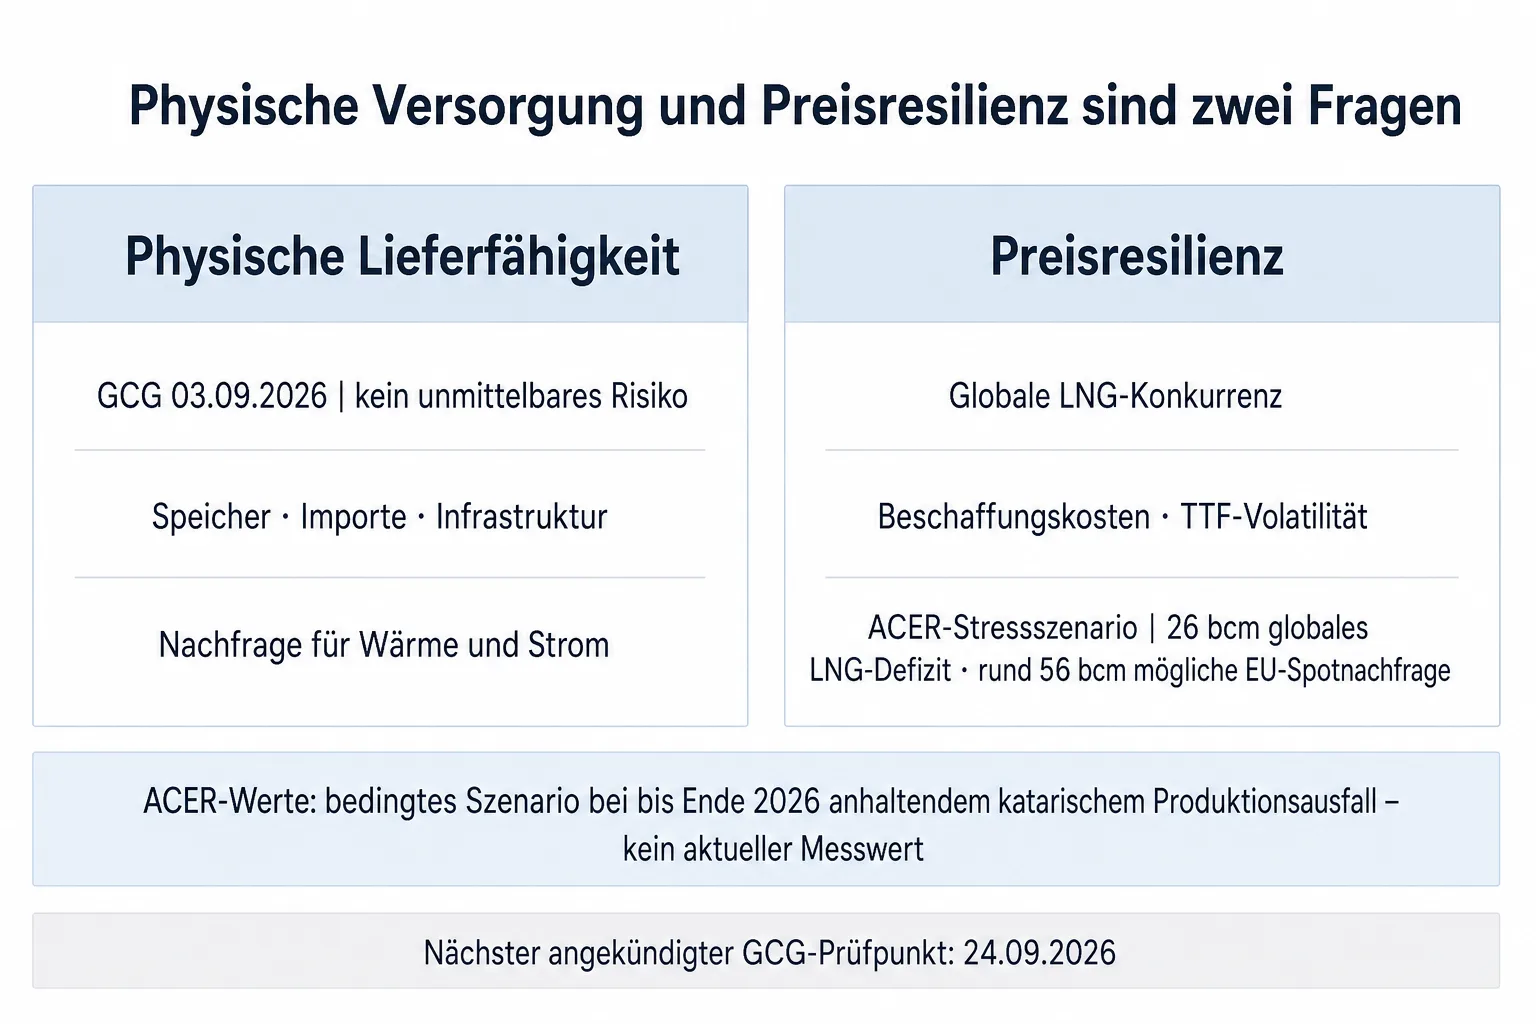
Die Speicher sind niedriger als in früheren Jahren, trotzdem sieht die EU derzeit keinen unmittelbaren Engpass bei der Gasversorgung. Der Widerspruch löst sich auf, sobald man den Maßstab wechselt: Ein Speicherstand beschreibt einen Puffer. Versorgungssicherheit entsteht erst aus diesem Puffer, Importwegen, Nachfrage und der Fähigkeit, fehlende Mengen zu beschaffen.
Die EU bewertet nicht den Gaspreis, sondern die Lieferfähigkeit
Nach der Sitzung der Gas Coordination Group am 3. September sehen die Europäische Kommission und die Mitgliedstaaten trotz niedrigerer Speicherstände kein unmittelbares Risiko für die Sicherheit der EU-Gasversorgung. Als Gründe nennt die Kommission breiter aufgestellte Lieferquellen, mehr LNG-Importkapazität und eine gesunkene Gasnachfrage.
Das ist eine Lageeinschätzung für den Moment, keine Wintergarantie. Die Kommission verweist zugleich auf die instabile Lage im Nahen Osten, den fortdauernden Ausfall katarischer LNG-Produktion, hitzebedingte Gasnachfrage für die Stromerzeugung und Preisvolatilität. Der entscheidende Unterschied liegt darin, dass ein System physisch ausreichend vorbereitet sein kann, ohne dass zusätzliche Mengen auf dem Weltmarkt günstig zu bekommen sind.
Ein Füllstand ist kein Krisenbarometer
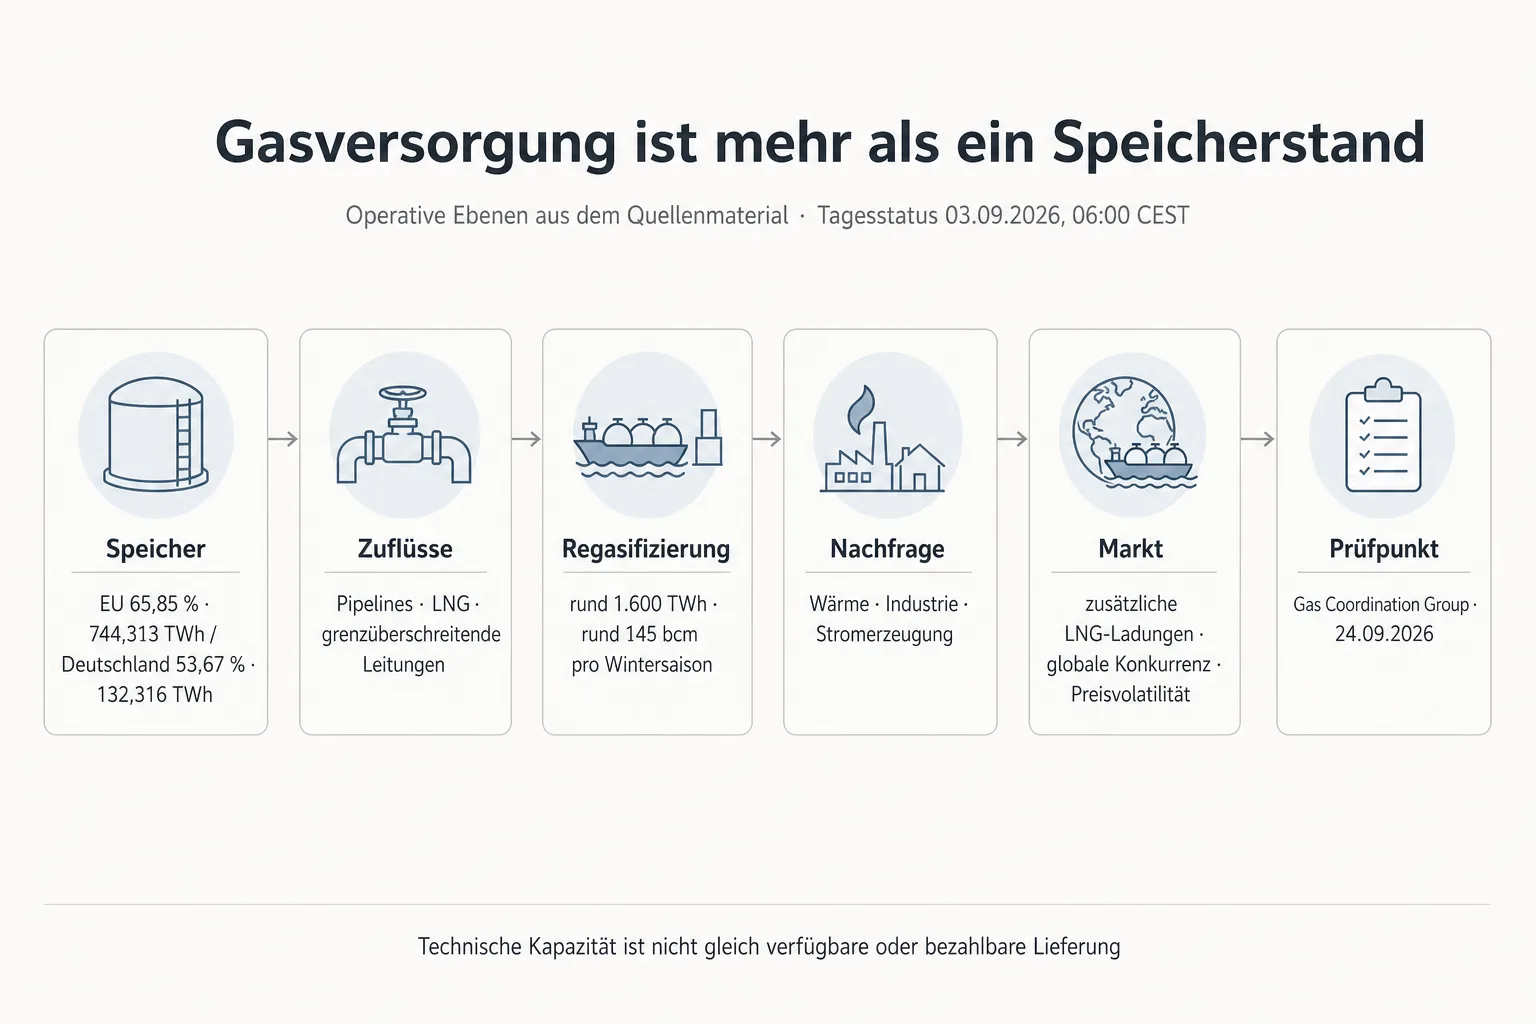
Gas Infrastructure Europe wies am 3. September um 6 Uhr CEST für die EU 744,313 TWh beziehungsweise 65,85 Prozent aus. Für Deutschland waren es 132,316 TWh und 53,67 Prozent. Diese Tageswerte sind wichtig, beantworten für sich genommen aber nicht die Frage, wie belastbar die Versorgung im Winter ist.
Gas wird im Sommer eingespeichert und später entnommen. Daneben zählen die tägliche Entnahmeleistung, Pipelineimporte, grenzüberschreitende Leitungen, LNG-Terminals und die Nachfrage aus Haushalten, Industrie und Stromerzeugung. Ein niedrigerer Speicherstand kann deshalb durch funktionierende Zuflüsse und geringere Nachfrage teilweise ausgeglichen werden. Umgekehrt schützt ein hoher Speicherstand nicht vor teuren Ersatzmengen, wenn sich die globale LNG-Konkurrenz verschärft.
Was LNG-Kapazität leisten kann – und was nicht
LNG wird per Schiff angeliefert, an Terminals wieder in Gas verwandelt und dann in das Netz eingespeist. ENTSOG beziffert die europäische Regasifizierungskapazität auf rund 1.600 TWh beziehungsweise etwa 145 Milliarden Kubikmeter pro Wintersaison. Das zeigt die technische Reichweite des Systems, aber keine Zusage über tatsächlich verfügbare Schiffe oder stabile Preise.
Gerade darin liegt die offene Flanke. ACER beschreibt, dass Europas stärkere Einbindung in den globalen LNG-Markt die Versorgung gegenüber regionalen Lieferausfällen robuster machen kann, zugleich aber die Preissensibilität erhöht. Die im Bericht genannten Größen von 26 Milliarden Kubikmetern globalem LNG-Defizit und rund 56 Milliarden Kubikmetern möglicher EU-Spotnachfrage gehören zu einem bedingten Stressszenario bei einem bis Ende 2026 anhaltenden Ausfall katarischer Produktion. Sie beschreiben keinen eingetretenen Mangel.
Worauf es bis zum nächsten Prüfpunkt ankommt
Die nächste angekündigte Sitzung der Gas Coordination Group ist für den 24. September vorgesehen. Bis dahin ist weniger ein einzelner Prozentwert entscheidend als seine Bewegung: Wie entwickeln sich Speichertrend und Einspeicherung? Wie laufen Pipeline- und LNG-Zuflüsse? Wie stark steigt die Nachfrage nach Gas für Wärme und Strom? Und bleibt der Ausfall katarischer Produktion bestehen?
Die aktuelle EU-Aussage ist deshalb weder Alarm noch Entwarnung. Sie besagt, dass die physischen Puffer unter den derzeitigen Bedingungen reichen. Ob sie auch wirtschaftlich tragfähig bleiben, entscheidet sich an den zusätzlichen Ladungen, die Europa im Zweifel auf einem umkämpften Weltmarkt beschaffen muss.
Quellen und weiterführende Informationen
- Europäische Kommission: Gas Coordination Group: No immediate security of supply risk, 03.09.2026
- Gas Infrastructure Europe: AGSI Storage Inventory, Status 03.09.2026
- ENTSOG: Summer Supply Outlook 2026 und Summer Supply Review 2025
- ACER: Key developments in European gas wholesale markets, winter 2025/2026
- Europäische Kommission: Security of gas supply
- Bundesnetzagentur: Aktuelle Lage der Gasversorgung in Deutschland
Hinweis: Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft. Stand: 2026-09-04