Ein Markt für schwere Lastwagen bekommt neue Namen: In China zählen Unternehmen, die vor allem für Bagger und andere Baumaschinen bekannt sind, zu den wichtigen Anbietern elektrischer Lkw. XCMG und Sany haben nach Daten der Internationalen Energieagentur (IEA) seit 2020 Anteile gewonnen. Der Wechsel des Antriebs verändert damit auch, wer ein Nutzfahrzeug bauen und verkaufen kann.
Ein dichter Markt für Batterien und andere Komponenten hilft dabei. Hinzu kommen Einsätze in Häfen, Bergwerken und Stahlwerken, für die sich elektrische Lkw mit planbaren Strecken eignen. Die Zahlen zeigen aber nicht, wie viel vom Erfolg eines einzelnen Herstellers auf seine Zulieferer, seine Kunden oder staatliche Anreize zurückgeht. Und sie bedeuten noch nicht, dass dieselben Firmen den europäischen Markt übernehmen.
Andere Namen an der Spitze
Der Unterschied zeigt sich beim Blick auf die Hersteller. Die fünf größten Anbieter herkömmlicher Lkw in China standen 2025 laut IEA für fast 90 Prozent des gesamten chinesischen Lkw-Marktes. Bei elektrischen Lkw kamen sie zusammen auf weniger als die Hälfte der Verkäufe. Fast 30 Prozent des E-Lkw-Marktes entfielen auf Neueinsteiger, die kein Verbrennermodell im Angebot hatten. XCMG und Sany nennt die IEA als Beispiele für Anbieter aus dem Maschinenbau und der Schwerindustrie, die seit 2020 Marktanteile gewonnen haben.
Ein älterer Blick auf eine andere Fahrzeuggruppe zeigt, wie früh sich die Rangfolge verschob: Bei schweren emissionsfreien Lkw führten XCMG und Sany 2024 die Liste des International Council on Clean Transportation (ICCT) an. Zusammen mit FAW, Yutong und Shacman standen sie für 61 Prozent dieses Marktes. FAW und Shacman waren zugleich unter den fünf größten Herstellern schwerer Lkw mit Verbrennungsmotor. Der Wandel verdrängt also nicht automatisch alle bisherigen Anbieter.
Die beiden Auswertungen haben unterschiedliche Grenzen: Das ICCT betrachtet hier schwere emissionsfreie Fahrzeuge im Jahr 2024; die IEA beschreibt den E-Lkw-Markt 2025. Die Prozentwerte lassen sich deshalb nicht als direkte Jahresreihe vergleichen. Gemeinsam zeigen sie, dass neue und etablierte Hersteller im elektrischen Segment anders zusammengesetzt sind als im Geschäft mit konventionellen Lkw.
Ein anderer Antrieb verschiebt die Arbeit
Bei einem Diesel-Lkw gehören Motor, Abgasbehandlung und Getriebe zu den prägenden Teilen des Fahrzeugs. Ein batterieelektrischer Lkw braucht stattdessen einen großen Stromspeicher, Leistungselektronik und einen Elektromotor. Der Hersteller muss diese Teile mit Fahrgestell, Bremsen, Kühlung und Fahrzeugsoftware zu einem zuverlässigen Ganzen verbinden. Ein fertiges Batteriepaket macht aus einem beliebigen Unternehmen noch keinen Lkw-Hersteller. Es verändert aber, welche Kenntnisse und Zulieferbeziehungen für ein Fahrzeug besonders wichtig sind.
China verfügt dafür nach der IEA über ein eng verbundenes heimisches Netz: Elektrische Lkw werden dort fast ausschließlich von chinesischen Herstellern mit chinesischen Batterien und Fahrgestellen verkauft. Der Batteriehersteller CATL lieferte nach der Auswertung rund 80 Prozent der Batterien für diesen Markt. Für die Fahrzeugbauer bedeutet das Zugang zu einem großen heimischen Angebot; zugleich zeigt die Zahl, wie stark ein Teil der Lieferkette auf einen Anbieter konzentriert ist.
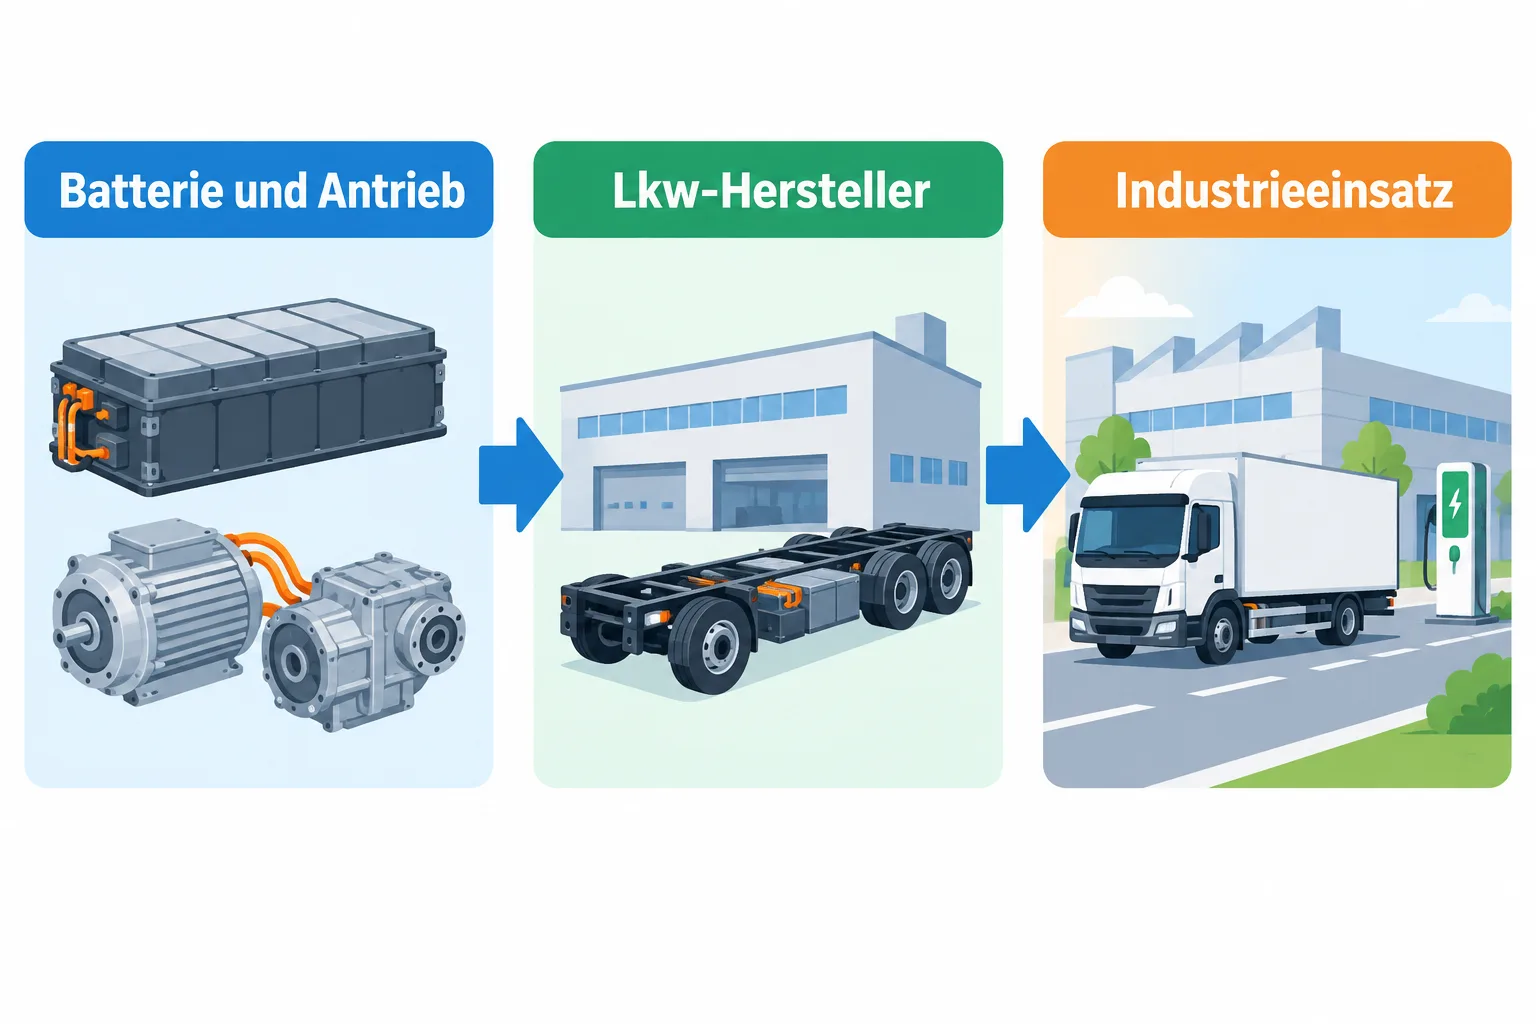
Diese Struktur liefert eine plausible Erklärung dafür, weshalb ein Hersteller nicht alle Bestandteile selbst entwickeln muss. Sie beweist nicht, dass gerade XCMG oder Sany allein wegen der verfügbaren Batterien erfolgreich sind. Eigene Fertigung, Vertrieb, Preis, Kundenbeziehungen und Produktentscheidungen können ebenfalls eine Rolle spielen. Für ihren jeweiligen Anteil am Erfolg liefern die genannten Marktdaten keine Aufteilung.
Wo schwere Fahrzeuge zuerst elektrisch fahren
Die Fahrzeuge finden zunächst dort Kunden, wo der Tagesablauf gut planbar ist. Die IEA nennt kurze Strecken rund um Häfen, Bergwerke und Stahlproduktion. Ein Lkw, der regelmäßig zwischen denselben Punkten pendelt, kann seine Energieversorgung anders planen als ein Fahrzeug, das jeden Tag ein unbekanntes Ziel anfährt. Ein Ladepunkt am Betrieb oder eine passende Wechselstation kann dann Teil des Einsatzes werden.
Beim Batteriewechsel wird ein leerer Speicher gegen einen geladenen getauscht. Das ICCT beschreibt außerdem Modelle, bei denen Betreiber das Fahrzeug kaufen und Batterien von einem anderen Unternehmen mieten. So können sich Anschaffung und laufende Kosten anders verteilen. Eine Wechselstation muss allerdings zu Fahrzeug und Batterie passen und dort stehen, wo die Flotte sie tatsächlich nutzt.
Schon 2022 gehörten XCMG und Sany laut einer ICCT-Auswertung zu den fünf führenden Herstellern wechselbatteriefähiger Elektro-Lkw. Die Einsatzorte dieser Fahrzeuge lagen häufig in Städten mit Stahlindustrie. Das ist ein früher Hinweis auf die Verbindung zwischen industriellen Routen, Wechseltechnik und den Herstellern; es ist kein Beweis, dass diese Technik allein deren späteren Marktanteil erklärt.
Politik und Betriebskosten gehören zur Erklärung
Die Nachfrage wuchs nicht unabhängig von den Rahmenbedingungen. China förderte den Austausch älterer Lkw, während Batteriekosten sanken. Die IEA nennt auch Vorgaben für Schwerindustrie und günstige Betriebskosten als Faktoren. Über 400.000 mittlere und schwere elektrische Güter-Lkw wurden demnach 2025 in China verkauft. Das sind Verkäufe eines Jahres, nicht der Anteil elektrischer Fahrzeuge am gesamten Bestand.
Für einen Flottenbetreiber zählt nicht allein der Kaufpreis. Er muss auch Strom, Ladeinfrastruktur, Fahrzeugauslastung und Standzeiten berücksichtigen. Ein günstiger Betrieb auf einer festen Industriestrecke lässt sich nicht ohne Weiteres auf eine Spedition mit wechselnden Fernzielen übertragen. Umgekehrt können auch etablierte Lkw-Hersteller solche Strecken bedienen und elektrische Fahrzeuge anbieten. Die neue Konkurrenz verändert ihre Ausgangslage, sie setzt ihre Erfahrung im Fahrzeugbau und im Kundendienst nicht außer Kraft.
Was davon in Europa ankommt
Ein großer Heimatmarkt ist eine Grundlage für Produktion und Erfahrung. Er sagt noch wenig darüber, wie schnell Fahrzeuge anderswo verkauft werden. Weniger als 0,5 Prozent der chinesischen E-Lkw-Produktion gingen 2025 laut IEA in den Export. In der Europäischen Union hielten etablierte Hersteller wie Daimler, Volvo, Iveco und Traton zusammen etwa zwei Drittel der E-Lkw-Verkäufe. Die IEA beschreibt zugleich Pläne chinesischer Anbieter, in Europa Fahrzeuge anzubieten oder vor Ort zu montieren. Pläne und Marktanteile sind verschiedene Dinge.
Für Europa ist daher weniger eine sichere Rangfolge interessant als die Frage, welche Teile des chinesischen Modells anderswo funktionieren: Wie gut passen Fahrzeuge und Energieversorgung zu den Routen? Wie zuverlässig sind Service und Ersatzteile? Und können neue Anbieter die Anforderungen ihrer Kunden erfüllen? Der chinesische Markt zeigt, dass Elektrifizierung die Tür für andere Hersteller öffnen kann. Wer langfristig hindurchgeht, entscheidet sich im Betrieb.
Quellen
- IEA: Global EV Outlook 2026, Manufacturing and trade
- IEA: Global EV Outlook 2026, Trends in other EV modes
- ICCT: Zero-emission medium- and heavy-duty vehicle market in China, 2024
- ICCT: Zero-emission bus and truck market in China, 2022 update
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.