Batterien werden billiger. Für Hersteller von Elektroautos ist das eine gute Nachricht, für die Unternehmen am Anfang der Lieferkette kann derselbe Preisdruck gefährlich werden. Die beiden Entwicklungen widersprechen sich nicht: Der Preis eines fertigen Batteriepakets und die wirtschaftliche Lage einzelner Materiallieferanten beschreiben unterschiedliche Stellen desselben Marktes.
Die Internationale Energieagentur (IEA) beziffert den Rückgang der durchschnittlichen Batteriepackpreise auf 20 Prozent im Jahr 2024 und auf weitere acht Prozent im Jahr 2025. Gleichzeitig arbeiten nach ihrer Einschätzung viele Hersteller von Kathodenmaterial mit Verlust. Das wirft eine Frage auf: Wer kann bei niedrigen Preisen langfristig liefern?
Vom Rohstoff zum Batteriepack
Ein Batteriepack besteht aus vielen Zellen und weiteren Bauteilen, die sie verbinden, schützen und überwachen. In jeder Zelle befinden sich Elektroden. Eine davon enthält Kathodenaktivmaterial, das für die Speicherung und Abgabe elektrischer Energie entscheidend ist. Bevor ein Fahrzeughersteller ein fertiges Pack einbauen kann, müssen Rohstoffe verarbeitet, Materialien hergestellt und Zellen gefertigt werden.
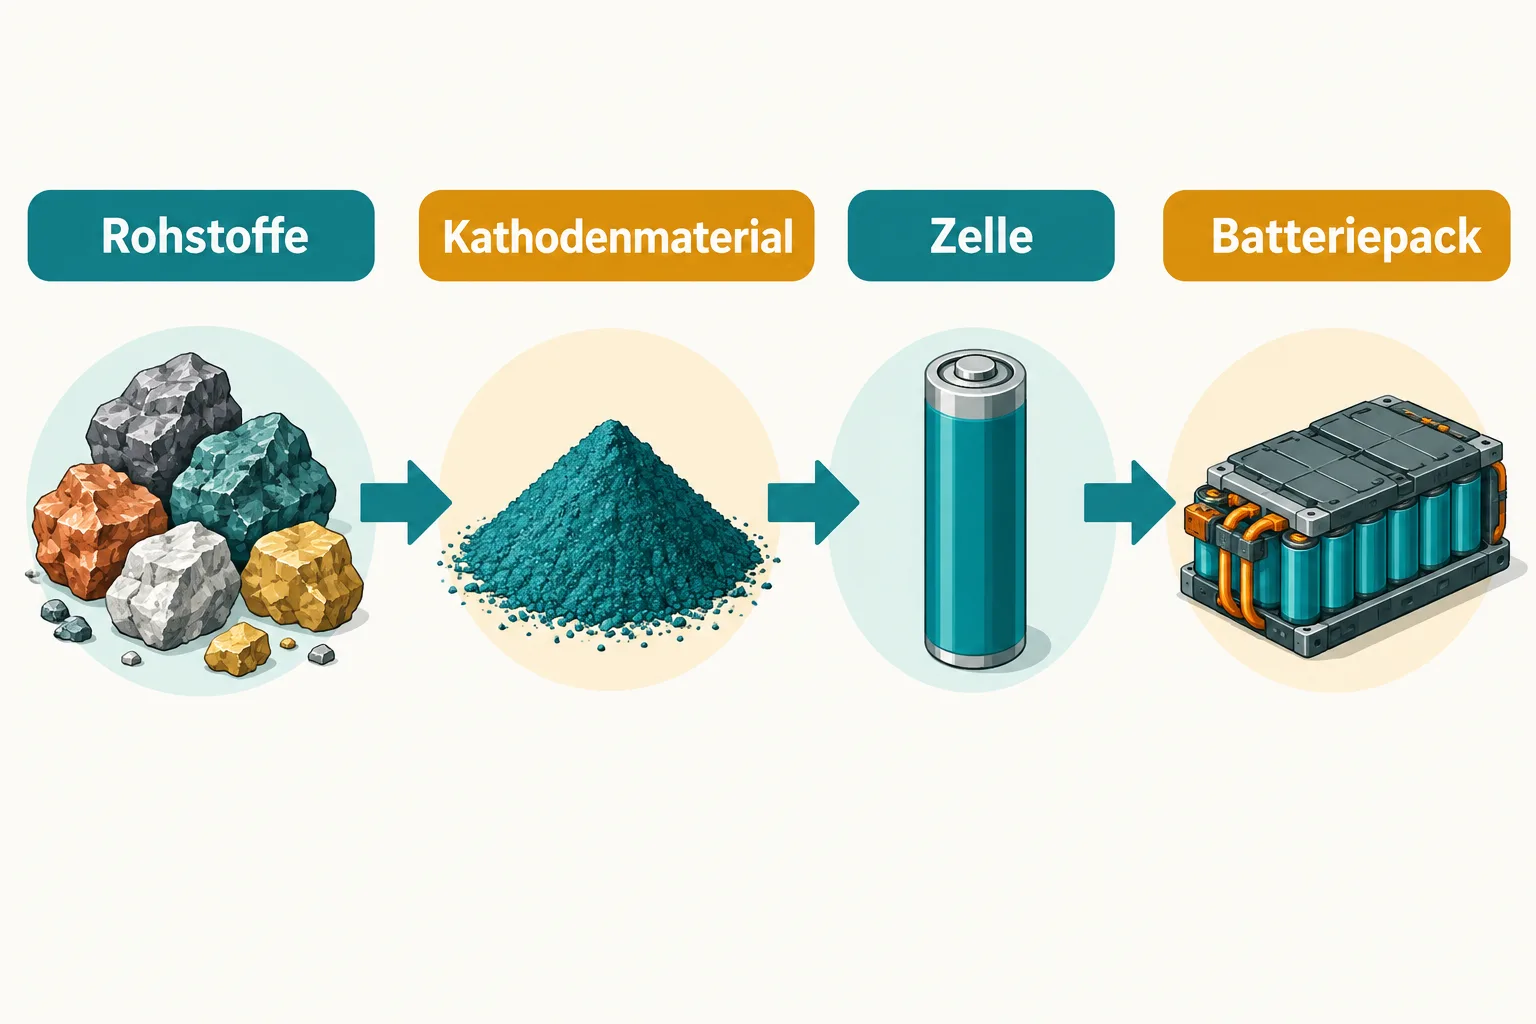
Die Stufen haben unterschiedliche Kosten und unterschiedliche Anbieter. Ein günstigeres Pack sagt deshalb allein noch nicht, welche Fabrik oder welches Materialunternehmen Geld verdient. Zwischen einem Preis für das Gesamtprodukt und der Marge eines einzelnen Zulieferers liegen weitere Verarbeitungsschritte und Verträge.
Warum ein Preissturz mehr als eine Ursache hat
Die IEA beschreibt Preisrückgänge über mehrere Jahre. Die beiden genannten Werte sind Jahresveränderungen aus unterschiedlichen Berichtsjahrgängen und beziehen sich auf gewichtete Durchschnittswerte über Anwendungen und Batteriechemien. Sie sind keine Preisliste für jedes Auto und keine Zusage, dass jede Kundin und jeder Kunde denselben Rabatt erhält.
Mehrere Kräfte können zugleich wirken: Rohstoffkosten verändern sich, Produktionsverfahren werden effizienter, und Wettbewerb kann Verkaufspreise drücken. Wenn Fabriken ihre Kosten senken, kann ein niedrigerer Preis mit einem tragfähigen Geschäft vereinbar sein. Verkaufen Unternehmen dagegen länger zu Preisen, die ihre Kosten nicht decken, zehrt das an ihren Reserven. Aus dem Packpreis allein lässt sich nicht ablesen, welcher dieser Effekte bei einem bestimmten Anbieter überwiegt.
Für Autobauer ist die Entwicklung trotzdem relevant. Das Batteriepack ist ein wesentliches Bauteil eines Elektroautos. Sinkende Kosten können den Spielraum bei Fahrzeugpreisen oder Ausstattung vergrößern. Ob ein Hersteller diesen Spielraum weitergibt, hängt von weiteren Kosten und seinen Entscheidungen ab.
Der Druck trifft nicht alle gleich
Die IEA berichtet, dass viele Anbieter von Kathodenmaterial Verluste schreiben. Das ist ein Warnsignal für eine Stufe, die Käufer des fertigen Autos kaum sehen. Bleiben Verluste bestehen, könnten Unternehmen Investitionen verschieben, Betriebe schließen oder sich zusammenschließen. Jede dieser Entscheidungen hätte andere Folgen für Beschäftigte und Abnehmer.
Eine Bereinigung kann auch ineffiziente Kapazitäten abbauen. Weniger Unternehmen bedeuten nicht automatisch höhere Preise: Entscheidend ist, wie viel Wettbewerb und verfügbare Produktion danach übrig bleiben. Umgekehrt bietet ein niedriger Preis heute keine Garantie dafür, dass ein Abnehmer später problemlos einen Ersatzlieferanten findet. Ob und in welchem Umfang es zur Konsolidierung kommt, bleibt offen.
Eine konzentrierte Produktionsstufe
Hinzu kommt die geografische Verteilung. Laut IEA entfielen 2025 rund 85 Prozent der weltweiten Produktion von Kathodenaktivmaterial für Elektroautobatterien auf China. Das bezeichnet einen Anteil der Produktion, nicht die Zahl unabhängiger Unternehmen. Mehrere Firmen können im selben Land fertigen; ein hoher Landesanteil allein sagt daher nicht, wie viele Wettbewerber es gibt.
Die Konzentration ist dennoch für die Versorgung wichtig. Ein Abnehmer, dessen Material überwiegend aus einer Region stammt, muss mögliche Störungen dort in seiner Planung berücksichtigen. Eine zweite Zellfabrik an einem anderen Ort löst das Problem nur teilweise, wenn sie weiterhin auf dieselbe vorgelagerte Materialproduktion angewiesen ist. Wer die Lieferkette breiter aufstellen will, muss also mehr als den Standort der Zellmontage betrachten.
Was Europa dagegen versucht
Die EU-Kommission sieht mit ihrem Battery Booster unter anderem 1,5 Milliarden Euro an zinslosen Darlehen für die Zellproduktion sowie bis zu 300 Millionen Euro für kritische Rohstoffe vor. Das soll europäische Projekte unterstützen. Eine Ankündigung ist allerdings noch kein Nachweis dafür, dass neue Anlagen wirtschaftlich produzieren oder die Abhängigkeit messbar sinkt.
Für die Bewertung der nächsten Jahre reichen daher weder die Preisstatistik noch die Zahl angekündigter Fabriken allein. Aufschlussreicher ist, ob Material- und Zellhersteller zu wettbewerbsfähigen Kosten dauerhaft produzieren können und ob Abnehmer tatsächlich mehrere belastbare Bezugsquellen gewinnen. Günstige Batterien und eine robuste Lieferkette können zusammengehen. Der Preisrückgang allein zeigt noch nicht, ob beides gelingt.
Quellen
- IEA: Global EV Outlook 2025 – Electric vehicle batteries
- IEA: Global EV Outlook 2026 – Electric vehicle batteries
- IEA: Global EV Outlook 2026 – Manufacturing and trade
- Europäische Kommission: Battery Booster
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.