Eine Fabrik für Elektroauto-Batterien kann plötzlich auch für das Stromnetz arbeiten. In Spring Hill im US-Bundesstaat Tennessee geschieht genau das: Ultium Cells fertigt dort inzwischen Lithium-Eisenphosphat-Zellen für stationäre Speicher. Samsung SDI baut ebenfalls Teile seiner Produktion um, SK On erschließt neue Speicherkunden. Die Entwicklung verändert, wofür das Wissen aus der Autoindustrie eingesetzt wird.
Die These dahinter ist einfach: Batteriefabriken gewinnen einen zweiten großen Kundenkreis. Dabei wechseln sie zwischen unterschiedlichen Anforderungen. Ein Auto soll mit möglichst wenig Gewicht weit fahren. Eine Speicheranlage muss Energie am richtigen Ort und zur richtigen Zeit zuverlässig abgeben. Wer beides beliefern will, braucht mehr als einen anderen Aufkleber auf der Batterie.
Aus einem Umbau wird ein laufendes Geschäft
Besonders anschaulich wird der Wechsel bei Ultium Cells, dem Gemeinschaftsunternehmen von General Motors und LG Energy Solution. Am 7. Juli 2026 meldete es den Produktionsstart seiner JF2-LFP-Zellen für Energiespeichersysteme. Einen Teil der bestehenden Kapazität habe das Werk innerhalb von weniger als fünf Monaten umgestellt.
Die Zellen gehen an LG Energy Solution Vertech und werden dort Teil vollständiger Speichersysteme. Schon diese Lieferkette erklärt einen entscheidenden Unterschied: Die Zellfabrik liefert das elektrochemische Herzstück. Aus vielen Zellen muss anschließend eine Anlage entstehen, die sich betreiben, überwachen und ans Stromnetz anschließen lässt. Der neue Abnehmer verlangt deshalb ein anderes Produkt rund um die Zelle.
Spring Hill erweitert damit sein Geschäft neben den Fahrzeugbatterien. Das ist industriell interessanter als ein bloßer Austausch von Kundenlisten. Ein bestehender Standort kann Fachkräfte, Fertigungserfahrung und Infrastruktur für weitere Anwendungen nutzen. Die kurze Umstellungszeit ist allerdings eine Angabe für dieses Werk und diesen Teil seiner Kapazität. Andere Zellformate und Anlagen können erheblich andere Umbauten verlangen.
Die Bewegung reicht über eine Fabrik hinaus
Ein zweiter Herstellerstrang führt zu Samsung SDI und StarPlus Energy, dem Gemeinschaftsunternehmen mit Stellantis in Indiana. Samsung beschrieb im März, dass Teile der Fahrzeugbatterie-Linien bereits seit dem vierten Quartal 2025 auf Speicherbatterien umgestellt würden. Für LFP-Zellen stellte das Unternehmen damals die Serienfertigung im vierten Quartal 2026 in Aussicht.
Ein Liefervertrag mit dem koreanischen Materialhersteller L&F soll dafür über drei Jahre ab 2027 Kathodenmaterial bereitstellen. Das aktive Kathodenmaterial gehört zu den Bestandteilen, die die Eigenschaften einer Zelle prägen. Ein neuer Zielmarkt zieht somit auch Beschaffungsentscheidungen nach sich. Samsung bekräftigte in seinen Ergebnissen vom 30. Juli die Vorbereitung der LFP-Serienproduktion. Die genannten Termine bleiben dabei angekündigte Schritte.
Auch SK On bewegt sich in diesen Markt. Im Juni stellte der Hersteller in den USA seine Speicherplattform GRIDON und die nächste Generation vor. Letztere soll nach damaligem Plan im dritten Quartal 2027 kommerziell produziert werden. Im September folgte die Meldung über eine Liefervereinbarung mit NeoVolta Power: insgesamt neun Gigawattstunden LFP-Zellen aus US-Produktion zwischen 2027 und 2031.
Diese neun Gigawattstunden bezeichnen eine vereinbarte Liefermenge über mehrere Jahre. Sie sind keine jährliche Fabrikleistung. Zusammen ergeben die Meldungen dennoch ein erkennbares Muster: Produktionsumstellung, Materialversorgung und Kundenverträge richten sich bei mehreren Herstellern zusätzlich auf stationäre Speicher aus.
Die Zelle muss zum Einsatz passen
Warum wird dabei die Chemie so wichtig? In einem Auto kosten zusätzliche Kilogramm und zusätzliches Volumen Reichweite und Platz. Neben einer Umspannstation kann ein größeres Gehäuse eher vertretbar sein. Entscheidend werden die Kosten des gesamten Betriebs und die Frage, wie gut die Anlage ihr vorgesehenes Lade- und Entladeprofil übersteht.
Der Ingenieurverband IEEE nennt für stationäre Batterien unter anderem Lebensdauer, Sicherheit, Gesamtkosten und das konkrete Entladeprofil als wichtige Auslegungsziele. Die Batterie liefert Gleichstrom. Ein Wechselrichter verbindet sie mit dem Wechselstromnetz; die Batterieüberwachung misst unter anderem Zellspannungen, Strom und Temperatur.
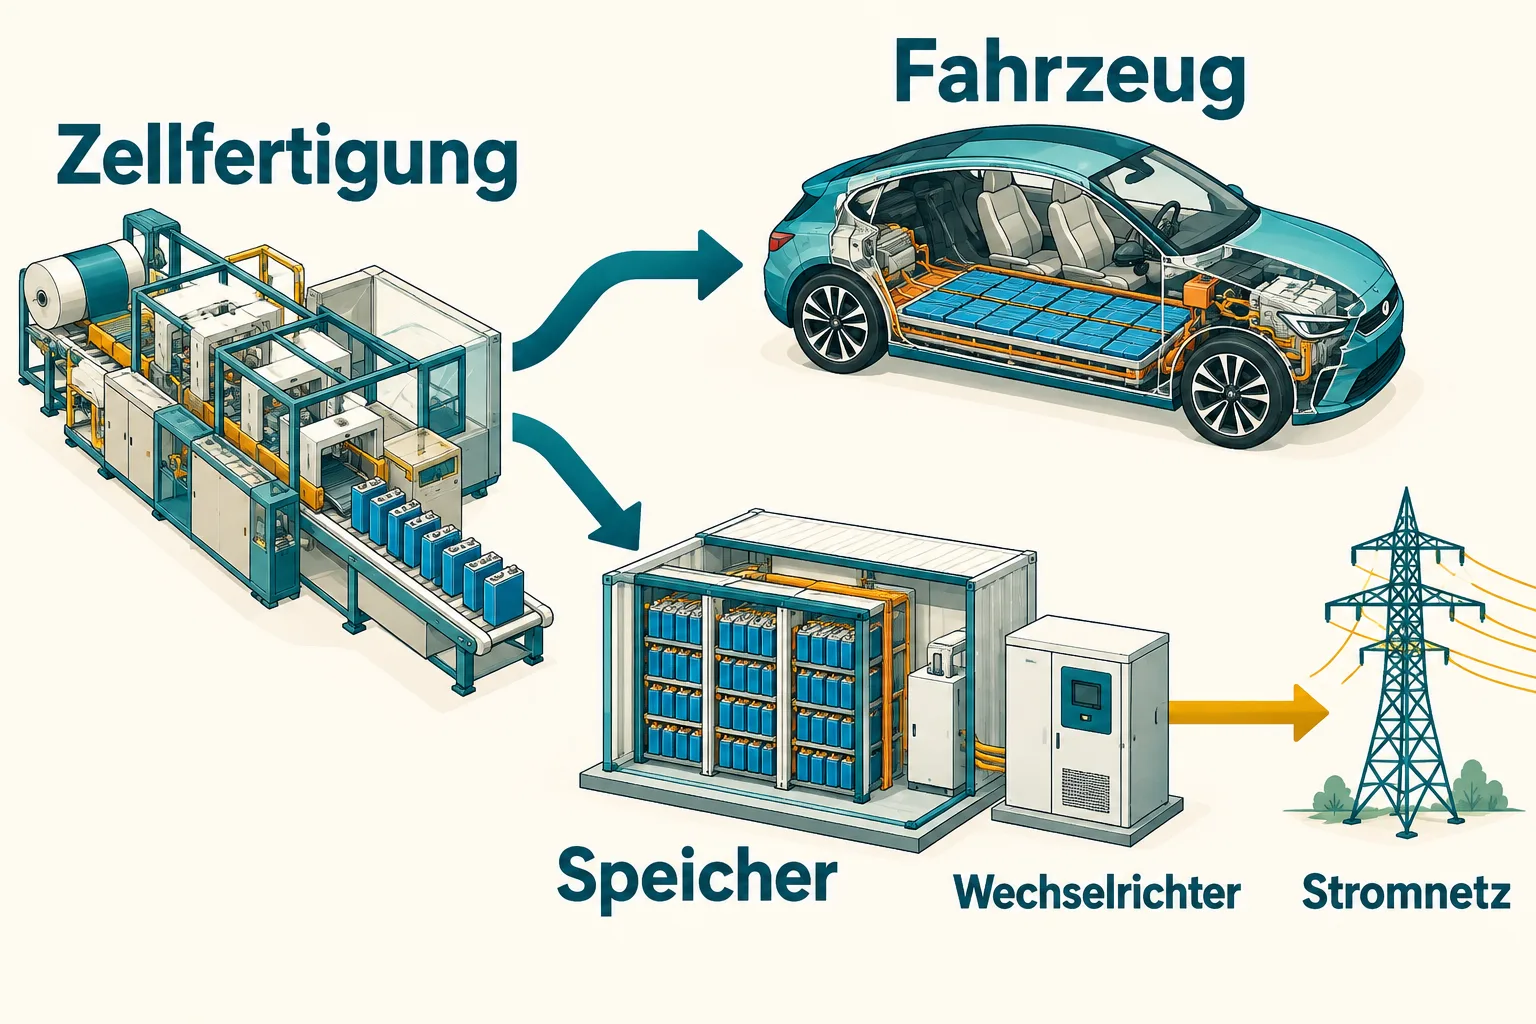
Das erklärt, weshalb eine freie Produktionshalle allein noch keinen fertigen Netzspeicher ergibt. Die Zellen müssen zum Gehäuse und zum Betrieb passen, die Überwachung muss Fehler erkennen, und die Leistungselektronik muss Energie kontrolliert austauschen. Für einen Betreiber zählt schließlich, was die gesamte Anlage zuverlässig liefert. Die Fabrik ist ein wichtiger Anfang dieser Kette.
Man kann sich den Unterschied an zwei Aufgaben vorstellen. Ein Fahrzeug trägt seine Batterie auf jeder Fahrt mit; ein schwereres Pack fährt also ständig mit. Ein stationärer Speicher bleibt an seinem Platz. Dafür kann sein Betreiber etwa verlangen, dass die Anlage regelmäßig tagsüber Energie aufnimmt und sie abends wieder abgibt. Eine Batterie, die für die eine Aufgabe attraktiv ist, gewinnt damit noch keinen Vergleich für die andere. Auch ein niedriger Zellpreis muss sich über Gehäuse, Elektronik und Betrieb bis zum nutzbaren Strom durchsetzen.
Zur Einordnung gehört außerdem die Trennung von Energie und Leistung. Die gespeicherte Energiemenge beschreibt den Vorrat, die Leistung das Tempo, mit dem dieser Vorrat abgegeben wird. Eine Angabe in Gigawattstunden sagt deshalb für sich genommen wenig darüber, welche konkrete Aufgabe ein Speicher übernehmen kann. Bei einer Zellfabrik beschreibt sie zudem deren Produktionsumfang. Erst aus Zellproduktion, Systemauslegung und tatsächlichem Einsatz entsteht die Leistung für den Kunden.
Natrium erweitert die Auswahl
Die jüngste Verbindung zwischen Autoindustrie und Speichern geht noch einen Schritt weiter. Am 21. Oktober meldete Peak Energy neue Finanzierung über 108 Millionen US-Dollar, mit General Motors Ventures an der Spitze der Runde. Peak entwickelt Natrium-Ionen-Speichersysteme mit passiver Kühlung.
Bereits im Juni hatte Peak eine Entwicklungspartnerschaft mit GM angekündigt. Dabei soll auch dessen Erfahrung mit der Industrialisierung von Batteriezellen helfen. Für ein Werk in Sacramento nennt Peak eine geplante jährliche Fertigungskapazität von vier Gigawattstunden und einen Produktionsbeginn im ersten Quartal 2027. Finanzierung, Entwicklungskooperation und künftige Fertigung sind hier verschiedene Etappen.
Die Kooperation zeigt, dass Erfahrung aus der Autoindustrie auch jenseits der gewohnten Lithium-Ionen-Chemie gefragt ist. Peak und Ultium sind über GM beziehungsweise dessen Beteiligungsumfeld verbunden. Ihre Meldungen bilden deshalb keine zwei vollständig unabhängigen Belege für einen allgemeinen Branchentrend. Die getrennten Entwicklungen bei Samsung und SK verbreitern das Bild.
Der größte Batteriemarkt bleibt das Auto
Gegen eine Erzählung vom Abschied der Batterieindustrie vom Elektroauto spricht die globale Größenordnung. Laut Internationaler Energieagentur, IEA, entfielen 2025 weiterhin mehr als 70 Prozent des weltweiten Batterieeinsatzes auf Elektrofahrzeuge. Der Ausbau stationärer Speicher ergänzt also einen sehr großen bestehenden Markt.
Zudem trifft Natrium auf einen bereits günstigen Wettbewerber. Die IEA beziffert den durchschnittlichen Preisvorteil von LFP-Batteriepacks gegenüber Packs mit Nickel-Mangan-Kobalt-Chemie (NMC) 2025 auf mehr als 40 Prozent je Kilowattstunde. In diesem Vergleich stecken allerdings auch unterschiedliche Anwendungen und Anforderungen an die Energiedichte. Daraus lässt sich kein Preisabstand zwischen zwei konkreten Speicherangeboten berechnen.
Für Natrium nennt die IEA weiterhin die geringere Energiedichte und weniger entwickelte Lieferketten als Grenzen. Ein stationärer Einsatz kann mehr Raum erlauben; Materialversorgung und wirtschaftliche Serienfertigung bleiben trotzdem Aufgaben. Der neue Kundenkreis hebt die technischen und industriellen Hürden nicht auf.
Für die Einordnung weiterer Fabrikmeldungen lohnt deshalb ein genauer Blick auf das jeweilige Stadium: Wird eine Linie umgebaut, werden bereits Zellen produziert, oder liefert eine vollständige Anlage Strom? Die Entwicklung wird an solchen Übergängen sichtbar. Ihr Kern ist eine flexiblere Batterieindustrie, die ihr Fertigungswissen auf mehrere Anwendungen verteilt und dafür jeweils ein passendes Gesamtsystem bauen muss.
Quellen
- Ultium Cells: Ultium Cells Spring Hill Begins Production of LFP Battery Cells for Energy Storage Systems, 7. Juli 2026.
- Samsung SDI: SAMSUNG SDI Signs Mid- to Long-term LFP Cathode Material Supply Deal with L&F, Seitenkopf 23. März, Datumszeile 24. März 2026.
- Samsung SDI: SAMSUNG SDI Announces Second Quarter 2026 Earnings Results, 30. Juli 2026.
- SK: SK On Expands U.S. ESS Push at ACP CLEANPOWER 2026, 4. Juni 2026.
- SK: SK On Adds Large-Scale Battery Cell Agreement as U.S. ESS Business Accelerates, 24. September 2026.
- IEEE: Stationary Batteries, ohne ausgewiesenes Datum; abgerufen am 23. Oktober 2026.
- Peak Energy via PRNewswire: Peak Energy Raises $108 Million In New Capital; Announces Oversubscribed Series B to Scale Next-Generation Energy Infrastructure, 21. Oktober 2026.
- IEA: Global EV Outlook 2026: Electric vehicle batteries, 2026.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.