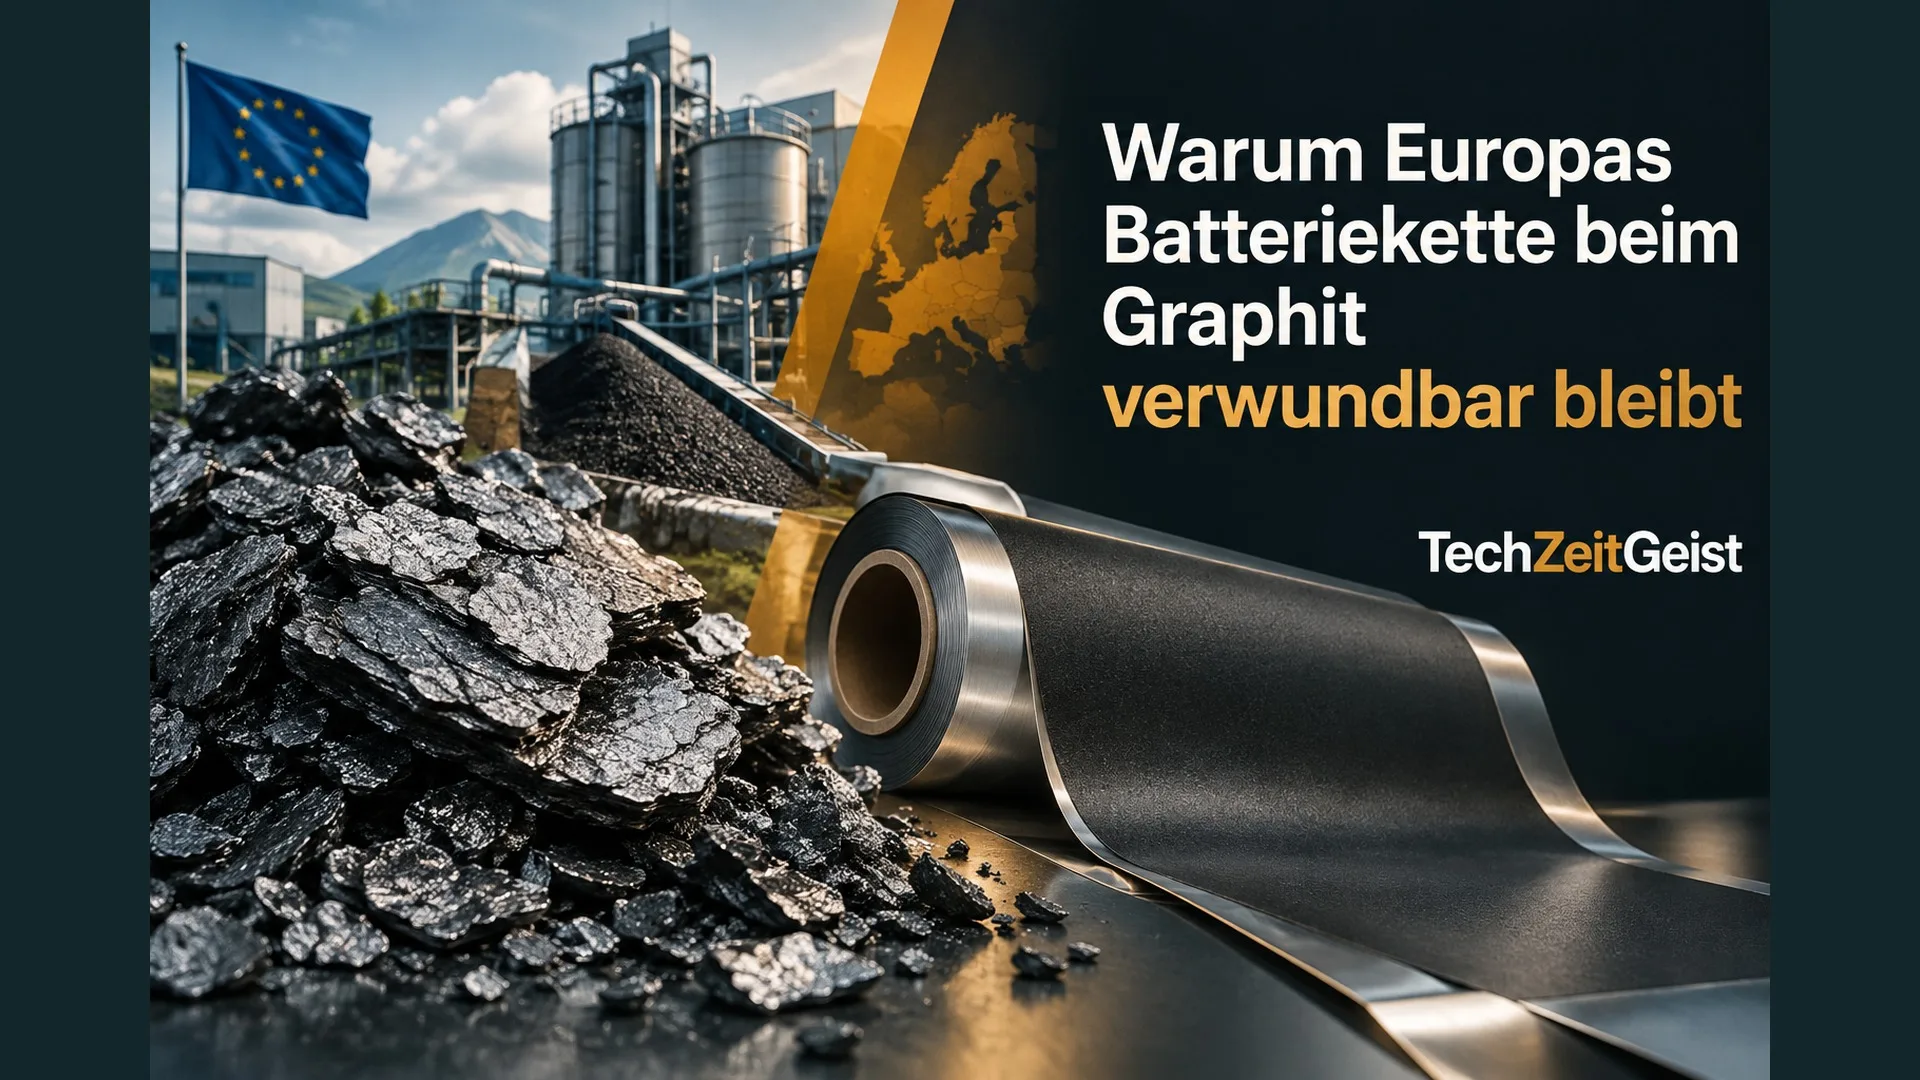
Eine Batteriefabrik kann in Europa stehen und trotzdem auf Material angewiesen sein, das anderswo verarbeitet wurde. Besonders deutlich zeigt sich das beim Graphit für die Anode. Europäische Netzwerke und neue Projekte können die Versorgung breiter aufstellen. Eine geschlossene Lieferkette entsteht daraus aber erst, wenn mehrere Schritte vom Rohstoff bis zur geprüften Batteriezutat zusammenkommen.
Wie eng der Markt ist, zeigt die Internationale Energieagentur (IEA): 2025 entfielen mehr als 90 Prozent der weltweiten Herstellung von Anodenaktivmaterial für Elektroautobatterien auf China. Das ist ein globaler Produktionsanteil, keine Angabe darüber, wie viel die EU unmittelbar importiert. Er zeigt dennoch, wie stark ein einzelner Standort die verfügbaren Alternativen prägt.
Warum aus Graphit nicht sofort eine Batterie wird
In einer Lithium-Ionen-Zelle wandern Lithiumionen beim Laden zur negativen Elektrode, der Anode. Dort können sie zwischen den Schichten des Graphits eingelagert werden. Beim Entladen bewegen sie sich wieder in die andere Richtung; gleichzeitig fließen Elektronen über den äußeren Stromkreis und versorgen etwa den Elektromotor.
Der schwarze Rohstoff muss dafür in eine geeignete Form gebracht werden. Gewinnung, Reinigung und Verarbeitung zu Anodenmaterial sind eigene Schritte. Erst danach entsteht daraus zusammen mit weiteren Bestandteilen eine Elektrode für die Zelle. Ein Bergwerk allein ersetzt also keine Anlage zur Verarbeitung; eine Zellfabrik allein schafft noch keinen neuen Rohstofflieferanten.
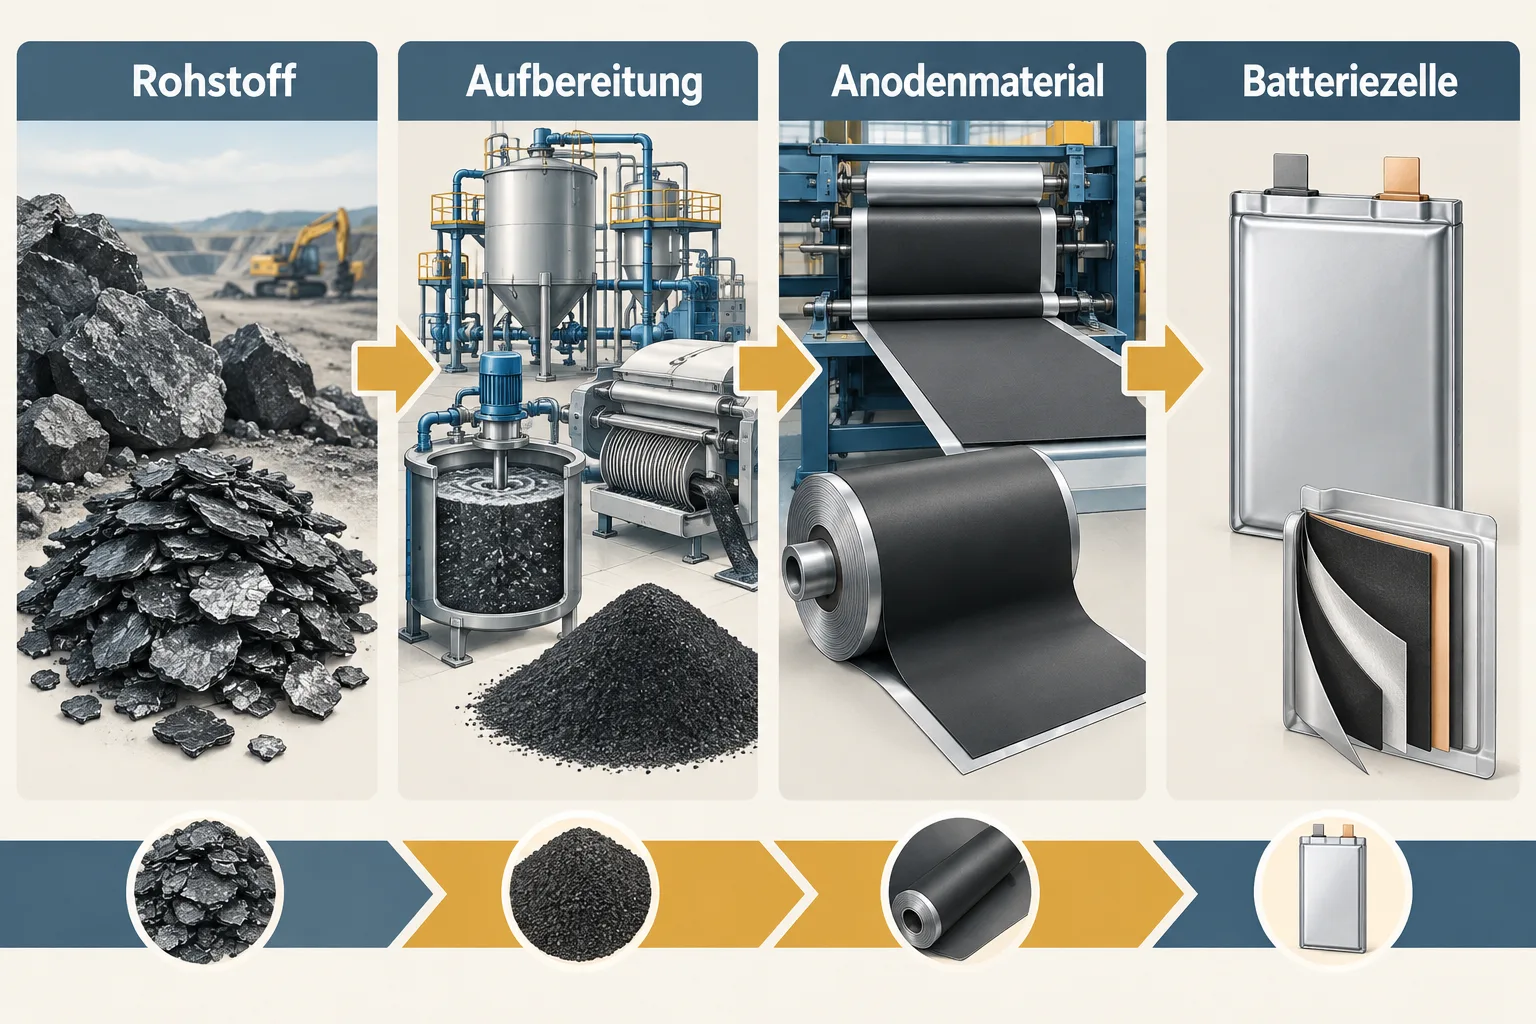
Die Unterscheidung erklärt, warum eine Lieferkette selbst dann konzentriert bleiben kann, wenn an mehreren Orten neue Vorkommen erschlossen werden. Entscheidend ist auch, wo das Material in der benötigten Qualität aufbereitet und von Zellherstellern eingesetzt werden kann.
Ein Cluster verbindet Firmen, ersetzt aber keine Rohstoffe
In Sachsen-Anhalt vernetzt das Batteriecluster Re:Source Unternehmen aus verschiedenen Teilen der Branche. Die bereits vorgestellte Initiative macht sichtbar, wie Fertigung und Wissen regional zusammenfinden können. Für die Frage nach der Materialversorgung ist das ein Anfang: Unternehmen können Partner finden und Prozesse aufeinander abstimmen. Ob daraus belastbare Lieferbeziehungen entstehen, hängt jedoch von konkreten Anlagen, Verträgen und deren Betrieb ab.
Die Gemeinsame Forschungsstelle der EU-Kommission beschreibt die Ausgangslage breiter. In ihrem Batteriebericht vom Mai 2026 nennt sie die begrenzte interne Versorgung mit Rohstoffen und verarbeiteten Materialien als eine Schwäche. Hinzu kommen nach ihrer Einschätzung Kosten für Energie, Arbeit und Investitionen, der Bedarf an qualifizierten Kräften und die Sicherung der Nachfrage. Ein regionales Netzwerk kann an mehreren dieser Punkte helfen; es kann sie nicht allein aus der Welt schaffen.
Schweden und Vietnam zeigen zwei Wege
Ein Ansatz beginnt beim natürlichen Graphit. Die EU-Kommission nahm 2025 Talga Natural Graphite ONE in Schweden in ihre Liste strategischer Rohstoffprojekte auf. Das Vorhaben soll zur Versorgung mit batterietauglichem Graphit beitragen. Der Status als strategisches Projekt beschreibt eine politische Auswahl und ein Vorhaben, keine bestätigte laufende Vollversorgung.
Ein anderer Weg führt über synthetisches Graphit. Der südkoreanische Hersteller POSCO Future M meldete im November 2026, in Vietnam eine Anlage für synthetisches Anodenmaterial zu bauen. Die Serienproduktion strebt das Unternehmen für 2028 an. Hyundai Motor Group erwägt laut der Unternehmensmitteilung eine Beteiligung; die Partner wollen auch bei Entwicklung und Qualitätsprüfung zusammenarbeiten.
Das ist kein europäisches Werk. Es zeigt aber, wie ein weiterer Standort außerhalb des bisher dominierenden Zentrums als Bezugsquelle infrage kommen könnte. Ein geplanter Produktionsstart ist dabei etwas anderes als eine bereits verfügbare und für europäische Kunden nachgewiesene Liefermenge.
Mehr Quellen bedeuten noch keine Unabhängigkeit
Die Stärke eines zweiten Standorts hängt davon ab, welche Teile seiner eigenen Versorgungskette er braucht. Rohstoffe, Energie, Anlagen und das Know-how zur Verarbeitung müssen ebenfalls verfügbar sein. Dazu kommt die praktische Frage, ob ein Zellhersteller das Material für seine jeweilige Produktion qualifiziert. Eine neue Adresse auf der Landkarte ist deshalb nicht automatisch eine sofort austauschbare Alternative.
Die IEA unterscheidet in ihrem Rohstoffausblick 2025 zwischen Gewinnung und Verarbeitung. Neue Bergbauquellen könnten die Gewinnung von Graphit breiter verteilen. Für batterietaugliches Graphit erwartet die Agentur auf Grundlage angekündigter Projekte dennoch, dass China 2035 rund 80 Prozent der verarbeiteten Versorgung stellt. Diese Zahl ist ein Szenario aus dem Jahr 2025, keine feststehende Zukunft.
Recycling kann langfristig eine weitere Quelle sein. Heute stammt ein großer Teil des Materials für das Batterierecycling laut IEA aus Produktionsresten. Wie viel Graphit in der passenden Qualität und zu tragfähigen Kosten zurückgewonnen werden kann, entscheidet mit darüber, welchen Beitrag dieser Weg künftig leistet. Recycling macht die übrigen Schritte vorerst nicht überflüssig.
Für Europa liegt der Gewinn daher weniger in der Vorstellung einer vollständig abgeschotteten Batterieindustrie als in mehreren verlässlichen Möglichkeiten: eigene Projekte, Partner außerhalb Europas und funktionierende Verarbeitung. Ob die Kette robuster wird, zeigt sich daran, ob aus angekündigten Vorhaben tatsächlich qualifizierte Lieferungen werden – und ob sie auch wirtschaftlich bestehen.
Quellen
- IEA: Global EV Outlook 2026, Manufacturing and trade
- Europäische Kommission, JRC: Battery Technology in the European Union, 20. Mai 2026
- Europäische Kommission: Liste strategischer Rohstoffprojekte, 2025
- POSCO Future M: Vietnam synthetic graphite anode materials, 3. November 2026
- IEA: Global Critical Minerals Outlook 2025
- IEA: Global EV Outlook 2026, Electric vehicle batteries
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.