Fast drei von zehn neuen Autos in der EU fuhren im September rein elektrisch. Über die ersten neun Monate waren es gut zwei von zehn. Zwischen diesen beiden Beobachtungen liegt der eigentliche Fortschritt: Der jüngste Monat ist beim Elektroanteil schon deutlich weiter als das Jahr, das ihn enthält. Wer verstehen will, wie schnell sich Europas Automarkt verändert, muss deshalb auf zwei Geschwindigkeiten schauen.
Die am 22. Oktober veröffentlichten ACEA-Zahlen beziffern den Septemberanteil batterieelektrischer Pkw auf rechnerisch 29,9 Prozent, den Anteil von Januar bis September auf 22,7 Prozent. Die laufenden Jahresdaten sind vorläufig. Beide Werte beziehen sich auf Neuzulassungen in der Europäischen Union. Wie elektrisch der Verkehr auf einer beliebigen Straße bereits ist, beantwortet eine andere Rechnung.
Ein starker Monat bewegt einen schweren Durchschnitt
Im September kamen laut ACEA 290.117 reine Elektroautos auf insgesamt 971.048 neue Pkw. Für den bisherigen Jahresverlauf stehen knapp 1,93 Millionen Batterieautos rund 8,52 Millionen Pkw gegenüber. Entscheidend ist die Gewichtung: Ein Monat mit vielen Zulassungen zählt im Jahresanteil stärker als einer mit wenigen. Neun Monatsquoten einfach zusammenzuzählen und durch neun zu teilen würde jeden Monat gleich behandeln, obwohl unterschiedlich viele Autos hinzukommen.
Man kann sich das wie zwei Händler vorstellen. Der erste verkauft zehn Autos, davon fünf elektrisch. Der zweite verkauft hundert, davon zwanzig elektrisch. Die beiden Anteile betragen 50 und 20 Prozent. Gemeinsam haben sie aber 25 Elektroautos unter 110 verkauften Wagen, also knapp 23 Prozent. Der einfache Mittelwert von 35 Prozent würde den kleinen Händler viel zu groß machen. Das ist ein fiktives Beispiel, doch dieselbe Gewichtung steckt in jeder Jahresquote.
Zieht man die Septembermengen von den Neunmonatssummen ab, ergibt sich für Januar bis August ein Elektroanteil von rund 21,8 Prozent. Das ist unsere eigene Rechnung aus den ACEA-Tabellen. Der starke September hob den kumulierten Wert damit um ungefähr einen Prozentpunkt. Der Jahresdurchschnitt reagiert träger, weil er die früheren Monate weiterhin mitführt. Er beschreibt den bereits zurückgelegten Weg; der Monatswert zeigt die jüngste Etappe.
Der Anteil wächst, obwohl der ganze Markt größer wird
Ein Marktanteil hat zwei bewegliche Teile: die Zahl der Elektroautos oben im Bruch und die Zahl aller neuen Autos darunter. Der Anteil kann steigen, wenn mehr elektrische Wagen zugelassen werden. Er kann aber auch steigen, wenn bei unveränderter Elektrozahl weniger andere Autos hinzukommen. Diese beiden Vorgänge hätten für Hersteller und Zulieferer unterschiedliche Folgen.
Im September wuchs die EU-Elektrozahl gegenüber dem Vorjahresmonat um 72,9 Prozent, während der Gesamtmarkt um 9,3 Prozent zulegte. Die Nachfrageverschiebung findet hier also in einem insgesamt wachsenden Neuwagenmarkt statt. Der größere Nenner dämpft den Anteilsanstieg sogar. Würde man die aktuellen Elektroautos rein rechnerisch durch den kleineren Gesamtmarkt des Vorjahres teilen, käme man auf rund 32,7 Prozent. Das ist eine künstliche Vergleichsrechnung, keine zusätzliche Marktbeobachtung.
Für die Einordnung gehört deshalb immer die Stückzahl neben den Anteil. Eine Fabrik muss eine bestimmte Zahl von Fahrzeugen bauen, unabhängig davon, wie groß deren Anteil am Markt ist. Umgekehrt können steigende Stückzahlen einen schrumpfenden Marktanteil bedeuten, wenn andere Antriebe noch schneller wachsen. Erst beide Größen zusammen zeigen, ob eine Technik mehr Käufer erreicht und zugleich gegenüber ihren Alternativen aufholt.
Dänemark und Italien landen in derselben EU-Quote
Der gemeinsame Anteil verdeckt erhebliche Unterschiede. Aus den ACEA-Neunmonatstabellen ergeben sich für Dänemark rund 81,7 Prozent reine Elektroautos, für Italien rund 8,0 Prozent. Das sind eigene Berechnungen mit den jeweiligen nationalen Gesamtmengen. Beide Länder fließen mit ihrer tatsächlichen Marktgröße in das EU-Ergebnis ein. Eine europäische Quote ist damit kein typischer nationaler Autokauf.
Polen liefert einen Gegenbefund zur Vorstellung eines überall gleichen Aufschwungs: Dort gingen die reinen Elektro-Neuzulassungen im bisherigen Jahresverlauf um 5,5 Prozent zurück, während der gesamte Pkw-Markt wuchs. Warum Menschen ein bestimmtes Auto kaufen, lässt sich aus dieser Zulassungstabelle nicht herauslesen. Dafür braucht es unter anderem Informationen über Preise, verfügbare Modelle und die jeweiligen Rahmenbedingungen.
Auch die geografische Grenze gehört zum Vergleich. Norwegen zählt bei ACEA zur EFTA, Großbritannien wird gesondert ausgewiesen. Wer beide zur EU hinzunimmt, betrachtet einen anderen Markt. Für einen Vergleich über mehrere Monate muss die Ländergruppe gleich bleiben, sonst kann sich die Quote bereits durch die Auswahl der Länder verschieben.
Ein Elektromotor macht noch kein Batterieauto
Ein weiterer Unterschied steckt unter der Motorhaube. ACEA trennt Batterieautos von Plug-in-Hybriden sowie Voll- und Mildhybriden. Die zuletzt genannte Gruppe bleibt mit 36,3 Prozent im bisherigen Jahresverlauf die größte Antriebskategorie. Ihr Wachstum zeigt, dass der Abschied vom reinen Verbrenner mehrere technische Wege nimmt.
Ein Batterieauto bezieht seine Antriebsenergie aus dem geladenen Akku. Beim Plug-in-Hybrid kommen Akku, Ladeanschluss und Verbrennungsmotor zusammen. Voll- und Mildhybride werden dagegen nicht an der Steckdose geladen; sie nutzen die elektrische Unterstützung innerhalb eines weiterhin auf Kraftstoff angewiesenen Antriebs. Alle unter „elektrifiziert“ zusammenzufassen würde deshalb verdecken, wie verschieden ihre Energieversorgung und ihr Ladebedarf sind.
Warum neue Modelle trotzdem so viel verändern können, erklärt der Global EV Outlook 2026 der Internationalen Energieagentur. Für 2025 beschreibt die IEA, wie ein breiteres Modellangebot, sinkende Batteriekosten und Preisstrategien die Erschwinglichkeit verbesserten. Größere und schwerere Fahrzeuge wirkten einem Teil dieser Verbilligung entgegen. Für Käufer zählt schließlich der Preis des passenden Autos, nicht der günstigste Akku im abstrakten Durchschnitt. Diese Untersuchung erklärt Mechanismen und frühere Entwicklungen; den zusätzlichen Septemberabsatz verteilt sie nicht auf einzelne Ursachen.
Auf der Straße dauert derselbe Wandel länger
Neuzulassungen sind der Zufluss in einen viel größeren Bestand. Der im Januar veröffentlichte ACEA-Flottenbericht nennt für 2024 rund 256 Millionen Pkw in der EU. Dieses ältere Bestandsjahr dient hier der Größenordnung. Die Septemberquote beschreibt dagegen die Zusammensetzung eines einzigen neuen Zuflusses.
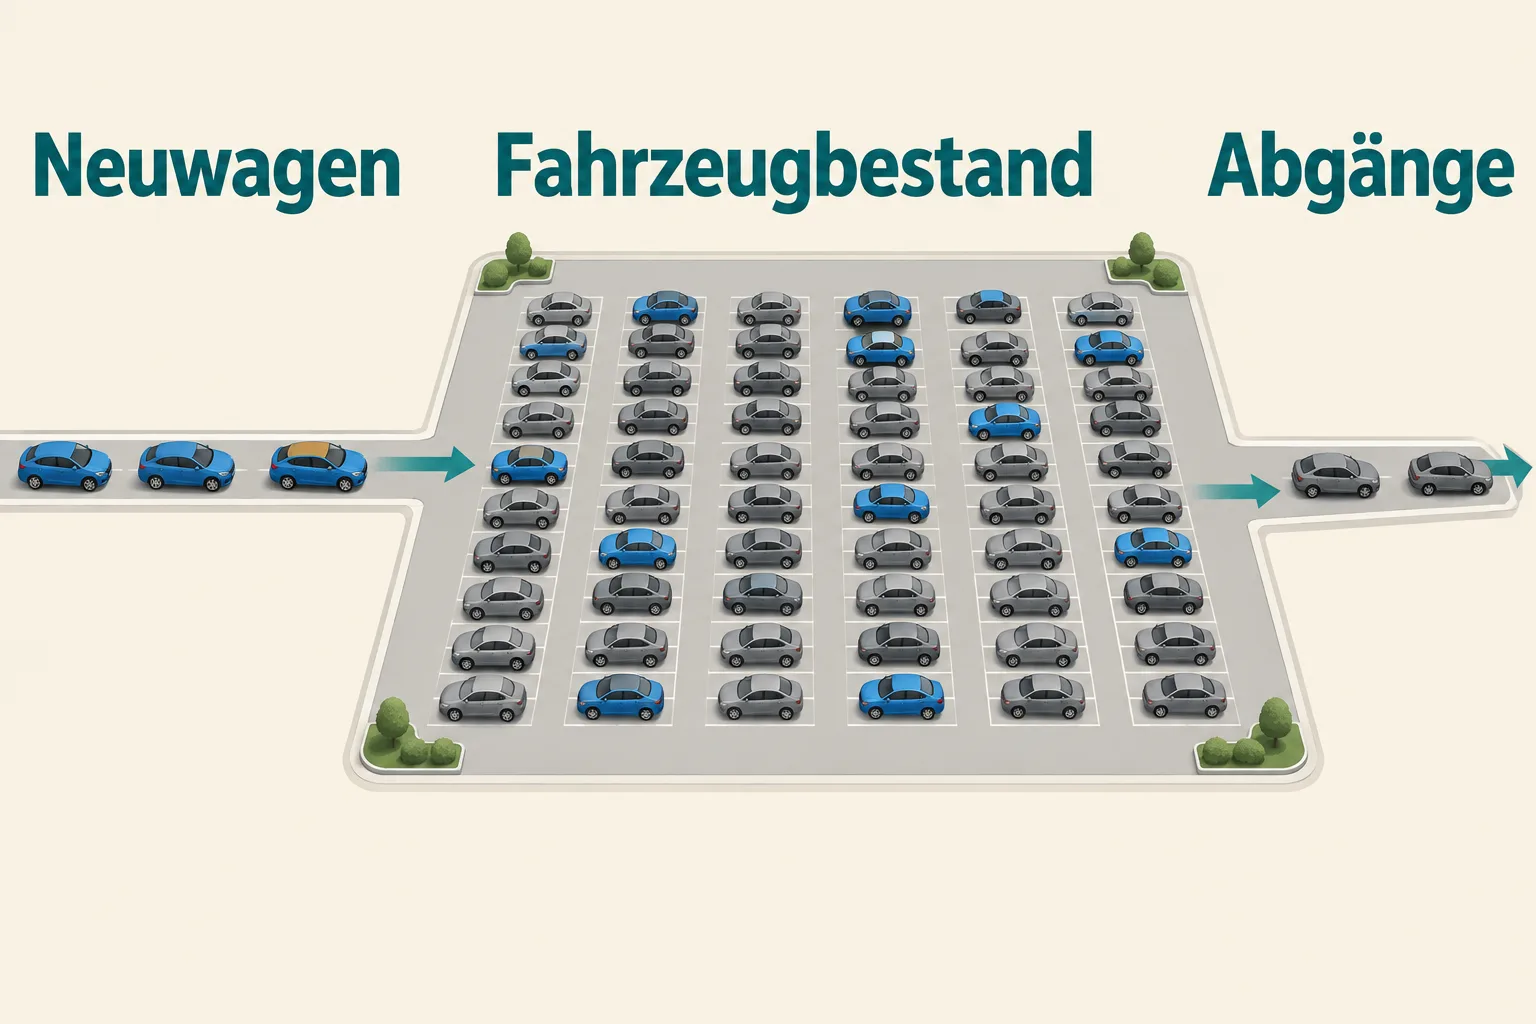
Ein bewusst vereinfachtes Gedankenexperiment macht die Verzögerung greifbar: In einem Ort stehen 1.000 Autos. Innerhalb eines Jahres kommen 50 Neuwagen hinzu, davon 15 elektrisch. Gleichzeitig scheiden 50 nicht elektrische Autos aus. Obwohl 30 Prozent der neuen Wagen elektrisch sind, steigt der Elektroanteil im unverändert großen Bestand nur um 1,5 Prozentpunkte. Scheiden auch Batterieautos aus, fällt der Zuwachs kleiner aus. Die Beispielzahlen sind erfunden und keine Schätzung für die EU.
Darum können neue Autos sehr schnell elektrischer werden, während Straßenbild, Werkstätten und Tankstellen noch lange vom bisherigen Bestand geprägt bleiben. Die Septemberzahl zeigt einen kräftigen Schritt beim Neuwagenkauf. Wie weit dieser Schritt trägt, wird sichtbar, wenn weitere Monate hinzukommen und aus dem schnellen Zufluss allmählich ein anderer Fahrzeugbestand wird.
Quellen
- ACEA: New car registrations: +5.7% in September 2026 year-to-date; battery-electric 22.7% market share, 22. Oktober 2026, insbesondere Tabellen auf Seiten 3 und 4.
- Internationale Energieagentur: Global EV Outlook 2026 – Trends in electric cars, 20. Mai 2026.
- ACEA: Report – Vehicles on European roads 2026, 15. Januar 2026; Flottenangaben für 2024.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.