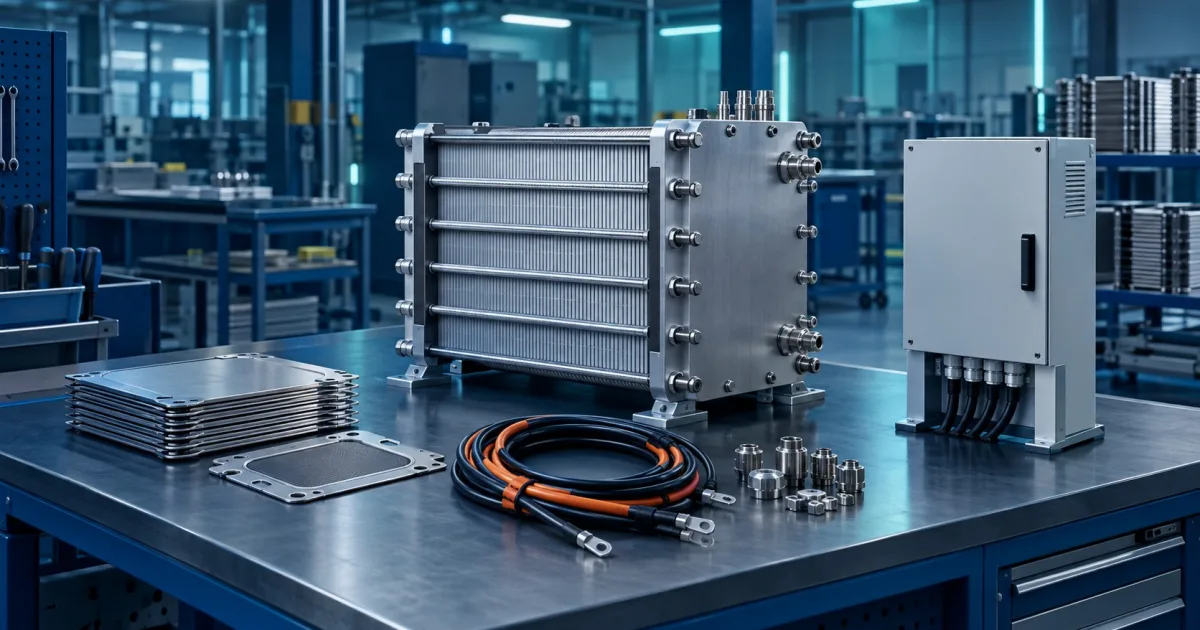
KI-generiertes Symbolbild zur Elektrolyseurfertigung; keine Aufnahme einer realen Fabrik.
Eine Fabrik kann am selben Standort dieselbe Menge produzieren und ihrer Umgebung dennoch unterschiedlich viel wirtschaftlichen Nutzen bringen. Entscheidend ist, welche Teile und Dienstleistungen sie aus der Region bezieht. Eine neue Untersuchung zur Elektrolyseurfertigung in Ostdeutschland macht diesen Zusammenhang greifbar. Sie zeigt zugleich, weshalb große Arbeitsplatzzahlen aus einer Modellrechnung noch keine Einstellungszusage sind.
Elektrolyseure erzeugen mit Strom Wasserstoff aus Wasser. Wer sie herstellt, verkauft also die Ausrüstung für die Wasserstoffwirtschaft. Die am 16. September veröffentlichte Studie von WifOR und Fraunhofer ISE im Auftrag der Initiative für Wasserstoff in Ostdeutschland untersucht diese industrielle Seite: die Fertigung der Anlagen und ihrer Vorprodukte. Ihr Nutzen kann auch dort entstehen, wo später gar kein Wasserstoff produziert wird.
Die Fabrik bestellt bei vielen anderen Betrieben
Ein Elektrolyseur benötigt mehr als den Stapel elektrochemischer Zellen, in dem die eigentliche Reaktion stattfindet. Metallverarbeitung, Elektronik und Maschinenbau liefern Komponenten und Ausrüstung. Die Studienvorstellung des Fraunhofer ISE richtet den Blick deshalb ausdrücklich auf vorhandene industrielle Fähigkeiten in Ostdeutschland.
Für Beschäftigte und Standortpolitik ist diese Perspektive hilfreich. Eine Ansiedlung lässt sich nicht allein danach beurteilen, wie viele Menschen hinter dem Werkstor arbeiten könnten. Auch Aufträge für bereits vorhandene Betriebe gehören dazu. Umgekehrt bleibt ein Teil der wirtschaftlichen Aktivität außerhalb der Region, wenn die entsprechenden Komponenten von dort kommen. Das ist zunächst eine Verteilung von Arbeit entlang einer Lieferkette, kein Beleg für eine schlechte Beschaffungsentscheidung.
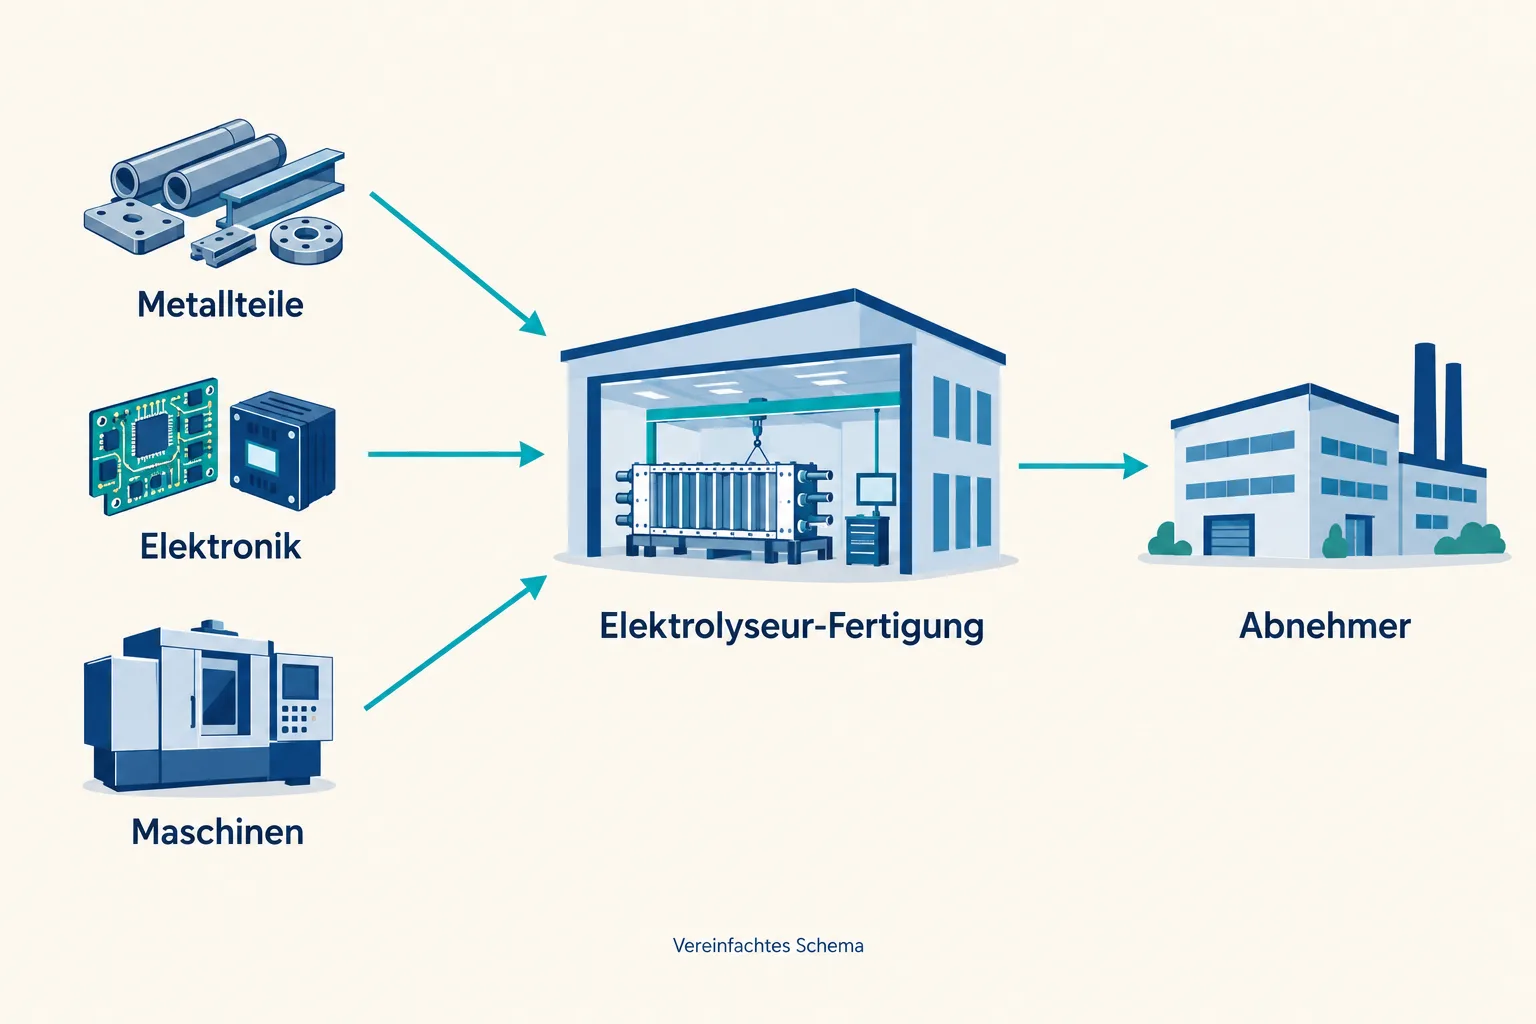
Gleiche Fertigung, anderer regionaler Effekt
Im Basisszenario für 2045 ergeben sich jährlich rund 1,4 Milliarden Euro Bruttowertschöpfung: 900 Millionen bei den Herstellern und 500 Millionen in ostdeutschen Zulieferketten. Alle Beträge sind in Preisen von 2023 angegeben. Bruttowertschöpfung bezeichnet den geschaffenen wirtschaftlichen Wert nach Abzug zugekaufter Vorleistungen, nicht den Umsatz oder den Gewinn.
Der aufschlussreiche Vergleich steht in Tabelle 3 und der anschließenden Erläuterung der Studie: Verändert das Modell den regionalen Zulieferanteil um 25 Prozent nach unten oder oben, liegt der indirekte Effekt bei rund 370 beziehungsweise 620 Millionen Euro. Der direkte Herstellerbeitrag bleibt unverändert. Gemeint sind relative Änderungen, keine 25 Prozentpunkte.
Damit lassen sich zwei wirtschaftspolitische Aufgaben auseinanderhalten. Mehr verkaufte Anlagen vergrößern den Produktionsumfang. Bessere Verbindungen zu regionalen Lieferanten verändern dagegen, wo ein Teil der damit verbundenen Arbeit anfällt. Die zweite Aufgabe kann sich lohnen, ohne dass dafür eine weitere Endmontagefabrik nötig wäre. Sie ersetzt jedoch keinen Absatzmarkt.
Der Markt wächst und setzt Hersteller zugleich unter Druck
Genau dort liegt der wichtigste Gegenbefund. Die Internationale Energieagentur beschreibt im Global Hydrogen Review 2026 einen Markt, der sich langsamer entwickelt als erhofft. Hersteller von Elektrolyseuren gehen in eine Konsolidierungsphase. Auch in China belasten überschüssige Fertigungskapazitäten und Angebote unter Herstellungskosten den Wettbewerb; Anbieter suchen verstärkt Absatz im Ausland.
Das bedeutet keineswegs, dass niemand Anlagen baut. Nach derselben IEA-Auswertung hat sich die weltweit installierte Elektrolyseleistung 2025 auf mehr als vier Gigawatt verdoppelt. Beides kann gleichzeitig stimmen: Der Anlagenbestand wächst, während Hersteller zu viel Fertigungskapazität für die tatsächlich eintreffenden Bestellungen vorhalten. Aus wachsender Nutzung folgt deshalb noch keine gute Auslastung jeder Fabrik.
Für die ostdeutsche Studie ist dieser Befund eine Bedingung ihrer industriellen Chance, keine Widerlegung des Szenarios. Regionale Zulieferer können nur an Aufträgen mitverdienen, die tatsächlich vergeben werden. Eine Beschaffungsstrategie muss deshalb neben regionalen Effekten auch Preis, Qualität und Lieferfähigkeit berücksichtigen. Eine rechnerisch größere regionale Wertschöpfung allein zeigt noch nicht, welche Lieferkette im Wettbewerb bestehen kann.
Beschäftigungspotenzial braucht einen passenden Maßstab
Die IWO nennt für das Basisszenario 2045 rund 12.570 Beschäftigte, etwa 8.080 bei Herstellern und 4.490 in Zulieferketten. Untersucht werden sozialversicherungspflichtig beschäftigte Personen, keine Vollzeitäquivalente. Daraus folgt keine entsprechende Zahl offener oder netto zusätzlicher Stellen.
Die Methodik im Studienanhang setzt grundsätzlich verfügbare Arbeitskräfte und Vorleistungen voraus. Engpässe und Preisreaktionen werden nicht innerhalb des Modells aufgelöst. Die Zahlen zeigen damit, welche Größenordnung unter den Annahmen möglich wäre, nicht, ob alle Voraussetzungen eintreten.
Für künftige Standortversprechen ergibt sich daraus ein konkreter Prüfpunkt: Neben der geplanten Fabrik zählen die vorgesehenen Lieferbeziehungen und belastbare Kundenaufträge. Erst zusammen zeigen sie, wie aus einer industriellen Möglichkeit wirtschaftliche Aktivität vor Ort werden kann.
Quellen
- IWO: Wertschöpfungs- und Arbeitsmarktpotenziale der Wasserstoffwirtschaft in Ostdeutschland – Studienvorstellung, 16. September 2026.
- WifOR Institute und Fraunhofer ISE im Auftrag der IWO: Wertschöpfungs- und Arbeitsmarktpotenziale der Wasserstoffwirtschaft in Ostdeutschland, Vollbericht, September 2026, insbesondere Seiten 31–37 und 75–78.
- Fraunhofer ISE: Neue Studie: Wasserstofftechnologien eröffnen Ostdeutschland milliardenschwere Wertschöpfungspotenziale, 16. September 2026.
- IEA: Global Hydrogen Review 2026 – Production, 18. Juni 2026.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.