Die Rechnung ist fertig, der französische Geschäftskunde wartet – und kurz vor dem Versand kommt eine neue Frage: „Bitte übermitteln Sie die E-Rechnung über unsere Plattform.“ Für Freelancer und kleine Unternehmen klingt das erst einmal eindeutig. Doch der Sitz des Kunden allein entscheidet nicht, ob die französische E-Rechnungsreform für den eigenen Versand gilt.
Zum 1. September 2026 beginnt in Frankreich die Empfangsstufe der Reform. Kurz zuvor konkretisierten das Décret n° 2026-677 und ein zugehöriges Arrêté vom 27. Juli 2026 die Regeln für Plattformen und den Betrieb. Für deutsche Dienstleister ist das vor allem ein Anlass, den einzelnen Umsatz sauber einzuordnen – nicht ein pauschaler Stichtag, ab dem jede Rechnung nach Frankreich durch ein französisches System laufen muss.
Kurzantwort: Eine Rechnung an eine französische Firma wird nicht allein wegen des Ziellands automatisch zur französischen E-Rechnung. Entscheidend sind unter anderem der Status des Kunden, die Art des Vorgangs, der Leistungsort, eine mögliche französische Niederlassung oder Umsatzsteuerpflicht sowie die Plattform- und Adressierungsangaben des Kunden. Frankreich trennt außerdem zwischen E-Invoicing und E-Reporting. Wer unsicher ist, sollte den konkreten Umsatzsteuerfall fachlich prüfen lassen.
Was am 1. September 2026 in Frankreich startet
Frankreich führt die Reform nicht für alle Beteiligten auf einmal ein. Für Unternehmen, die unter den französischen Reformrahmen fallen, beginnt am 1. September 2026 die Pflicht, elektronische Rechnungen empfangen zu können – unabhängig von ihrer Größe. Die Pflicht zur Ausstellung ist gestaffelt: Große Unternehmen und ETI starten am 1. September 2026, PME, TPE und Mikrounternehmen erst am 1. September 2027.
Das ist für den Alltag wichtig. Ein kleiner französischer Kunde kann ab September 2026 auf einen elektronischen Empfangsweg vorbereitet sein, ohne selbst ab diesem Datum in jeder Konstellation elektronisch ausstellen zu müssen. Umgekehrt bedeutet seine Empfangsfähigkeit nicht automatisch, dass jeder ausländische Lieferant oder Dienstleister in den französischen E-Invoicing-Teil fällt.
E-Invoicing, E-Reporting, Leistungsort und Reverse Charge: vier getrennte Fragen
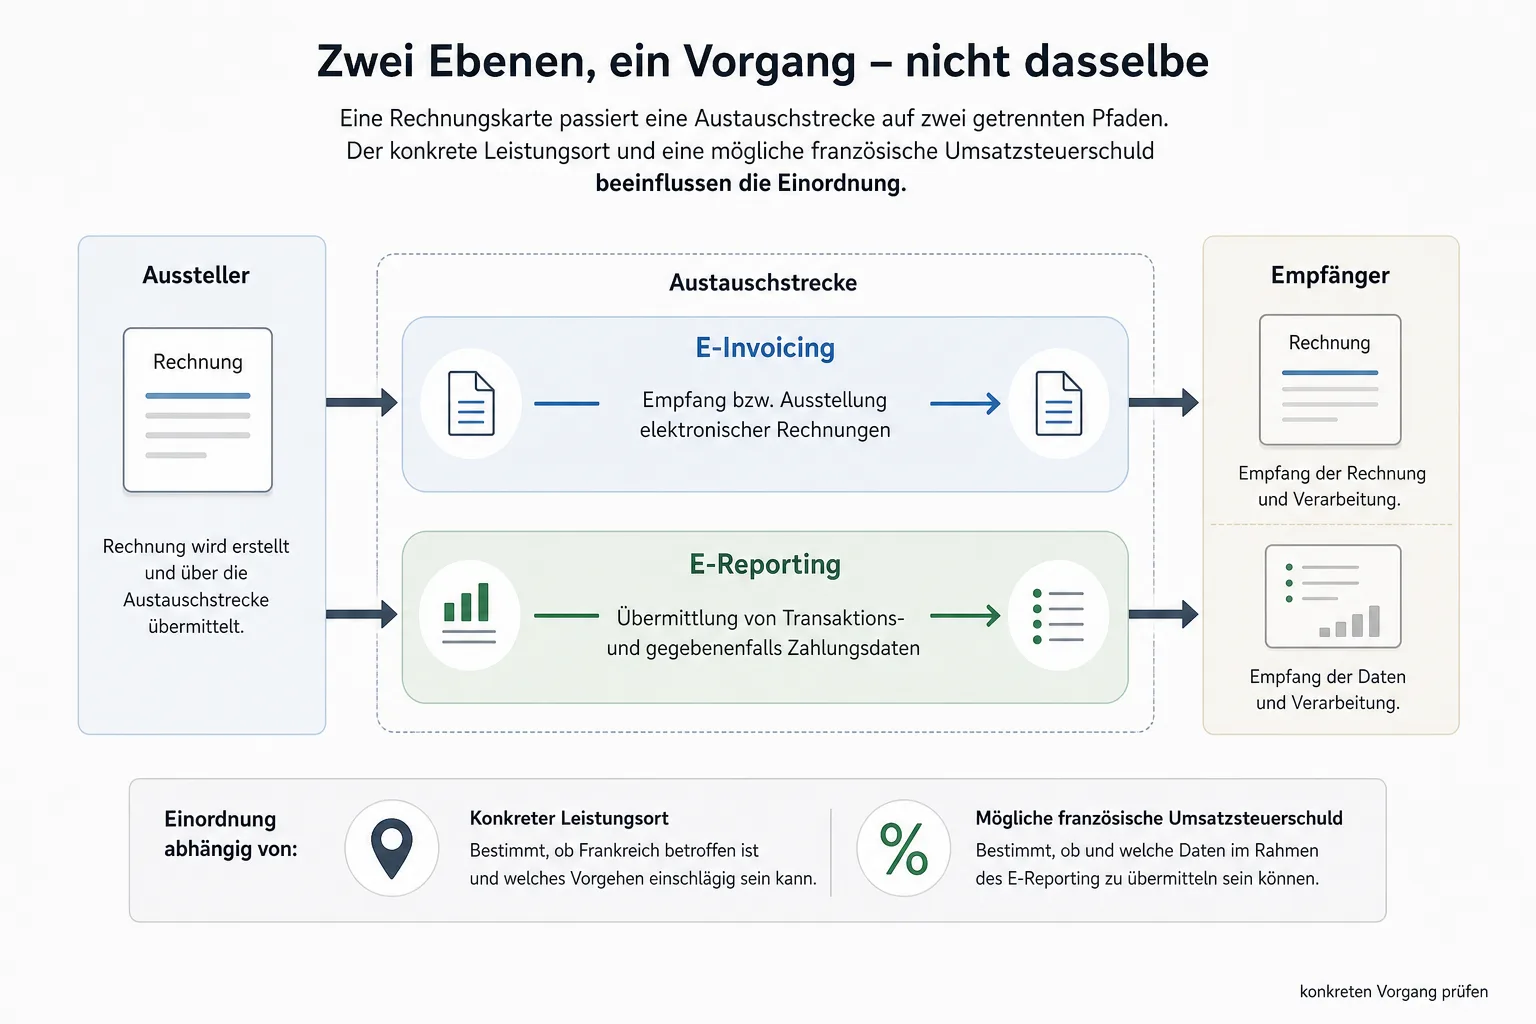
Die häufigsten Missverständnisse entstehen, wenn unterschiedliche Ebenen vermischt werden. E-Invoicing meint im französischen Modell die Ausstellung und den Empfang elektronischer Rechnungen im vorgesehenen System. E-Reporting betrifft dagegen die Übermittlung von Transaktionsdaten und gegebenenfalls Zahlungsdaten für bestimmte Vorgänge, etwa internationale B2B- oder B2C-Umsätze im französischen Rahmen.
Der Leistungsort ist eine umsatzsteuerliche Frage: Wo ein Umsatz für Umsatzsteuerzwecke einzuordnen ist, hängt vom konkreten Vorgang ab. Bei Dienstleistungen lässt sich das nicht allein aus dem Land auf der Rechnungsadresse ableiten. Reverse Charge beschreibt wiederum Konstellationen, in denen die Umsatzsteuerschuld auf den Leistungsempfänger übergehen kann. Ob das im Einzelfall vorliegt, muss anhand der Leistung und der beteiligten Unternehmen geprüft werden.
Daneben steht das deutsche Regelwerk. Die französischen Quellen belegen keine deutsche Inlandspflicht für E-Rechnungen. Welche deutschen Rechnungs-, Umsatzsteuer- oder Aufbewahrungsregeln im konkreten Fall gelten, braucht einen separaten aktuellen Gegencheck.
Warum deutsche Freelancer nicht automatisch in Frankreich ausstellen müssen
Die französische Steuerverwaltung grenzt den Fall ausländischer Unternehmen ohne französische Niederlassung für Umsatzsteuerzwecke ausdrücklich ab. Nach ihrer Darstellung betrifft der französische E-Invoicing-Teil – also Empfang und Ausstellung elektronischer Rechnungen – solche ausländischen Unternehmen nicht automatisch.
Das ist jedoch kein Freibrief nach dem Motto: „Als deutsches Unternehmen bin ich immer außen vor.“ Die gleiche offizielle Orientierung weist darauf hin, dass E-Reporting-Pflichten relevant werden können, wenn Vorgänge als in Frankreich gelegen gelten und französische Umsatzsteuer geschuldet wird. Für ausländische Verkäufer oder Dienstleister nennt die Verwaltung gestaffelte Termine; bei bestimmten Erwerbsvorgängen, die Reverse Charge oder innergemeinschaftliche Erwerbe betreffen, gelten wiederum andere Einordnungen.
Praktisch heißt das: Erst den Umsatzsteuerfall verstehen, dann über den Übertragungsweg entscheiden. Wer zuerst nur nach einer Plattform fragt, überspringt die entscheidende Prüfung.
Was Plattform, Verzeichnis und Routing im Alltag bedeuten
Das französische Zielmodell arbeitet mit zugelassenen Plattformen. Sie bilden die Austauschstrecke, helfen bei Adressierung und Routing und übermitteln relevante Daten an die Verwaltung. Der öffentliche Teil wird als Verzeichnis- und Routingdienst sowie als Konzentrator für Rechnungs- und Transaktionsdaten beschrieben. Er ist damit nicht pauschal ein universeller, kostenloser Ersatz für jedes Buchhaltungsprogramm.
Für die Rechnungsroutine heißt das: Nennt ein französischer Kunde eine Plattform oder elektronische Adresse, sollte diese Angabe nicht beiläufig behandelt werden. Sie kann für seinen Empfangsweg wichtig sein. Ob der deutsche Absender selbst über diese Strecke ausstellen muss, folgt daraus aber noch nicht. Das hängt weiter vom konkreten Geltungsbereich des Vorgangs ab.
Die Entscheidungsmatrix vor dem Versand
| Prüffrage | Warum sie zählt | Nächster Schritt |
|---|---|---|
| Ist der Kunde ein in Frankreich ansässiges, umsatzsteuerpflichtiges Unternehmen? | Der französische Binnenrahmen knüpft an B2B-Vorgänge zwischen dort ansässigen steuerpflichtigen Unternehmen an. | Kundenstatus und Rechnungsdaten bestätigen lassen. |
| Welche Leistung oder Lieferung wird abgerechnet? | Die Art des Vorgangs beeinflusst Leistungsort und Umsatzsteuerbehandlung. | Leistungsbeschreibung und Vertragsfall mit der Buchhaltung abgleichen. |
| Liegt der Umsatz für Umsatzsteuerzwecke möglicherweise in Frankreich? | Dann kann E-Reporting relevant werden, wenn französische Umsatzsteuer geschuldet wird. | Fallbezogen fachlich prüfen lassen. |
| Gibt es eine französische Niederlassung oder französische Umsatzsteuerpflicht? | Das kann die Einordnung im französischen System verändern. | Eigene Registrierungen und organisatorische Präsenz prüfen. |
| Welche Plattform- und Adressierungsdaten nennt der Kunde? | Sie betreffen den praktischen Empfangs- und Routingweg. | Schriftliche Anweisung des Kunden einholen und dokumentieren. |
| Welche deutschen Regeln gelten? | Frankreich ersetzt keine Prüfung deutscher Vorgaben. | Aktuelle deutsche offizielle Hinweise separat gegenprüfen. |
Diese Angaben sollte der Kunde liefern
Eine kurze Rückfrage spart später oft mehr Zeit als ein vorschneller Versand. Sinnvoll sind insbesondere: Ist der Kunde für den französischen Reformrahmen als Empfänger erfasst? Welche zugelassene Plattform nutzt er? Welche elektronische Adresse oder Routingangabe soll verwendet werden? Handelt es sich aus seiner Sicht um einen französischen Binnenvorgang oder um eine grenzüberschreitende Leistung?
Die letzte Frage kann der Kunde nicht allein verbindlich für den Anbieter entscheiden. Sie hilft aber, widersprüchliche Erwartungen sichtbar zu machen. Für den eigenen Umsatzsteuerfall bleiben Leistungsart, Vertragsbeziehung und die eigene steuerliche Situation maßgeblich.
Der wichtige Gegenpunkt: „Nicht automatisch“ heißt nicht „nie“
Die saubere Abgrenzung schützt in beide Richtungen. Es wäre falsch, jede Rechnung nach Frankreich als französische E-Rechnung zu behandeln. Ebenso falsch wäre es, die Bitte eines französischen Kunden immer als bloße technische Vorliebe abzutun. Bei einem in Frankreich steuerbaren Vorgang, bei französischer Umsatzsteuerschuld oder bei einer eigenen französischen Niederlassung können Melde- und Plattformprozesse eine Rolle spielen.
Auch eine PDF per E-Mail lässt sich nicht als allgemeine Dauerlösung aus dem französischen Start ableiten. Der praktische DGFiP-Leitfaden beschreibt für tatsächliche technische Anlaufprobleme eine Kontinuität, bei der eine Rechnung nicht allein wegen E-Mail, PDF oder Papier zurückgewiesen werden soll. Das ist aber keine generelle Befreiung: Die elektronische Strecke und eine zeitnahe Regularisierung bleiben die Richtung des Systems.
Was Freelancer vor dem Versand konkret tun können
Der 1. September ist vor allem ein guter Termin, die eigene Frankreich-Routine aufzuräumen. Erstens: Kundendaten und VAT-Status prüfen. Zweitens: Die Leistung eindeutig beschreiben. Drittens: Leistungsort, mögliche französische Umsatzsteuerpflicht und einen möglichen Reverse-Charge-Fall nicht vermischen. Viertens: Plattform- und Adressierungsdaten beim Kunden anfordern. Fünftens: Die deutschen Anforderungen separat mit aktuellen offiziellen Informationen abgleichen.
Bleibt nach diesen Punkten offen, ob der Umsatz in Frankreich steuerbar ist oder welche Meldestrecke greifen könnte, ist eine professionelle Prüfung sinnvoll. Das ist keine unnötige Formalität, sondern verhindert zwei gegensätzliche Fehler: eine Plattformstrecke zu nutzen, obwohl sie für den eigenen Fall nicht verlangt ist – oder einen relevanten französischen Meldeprozess zu übersehen.
TechZeitGeist-Fazit
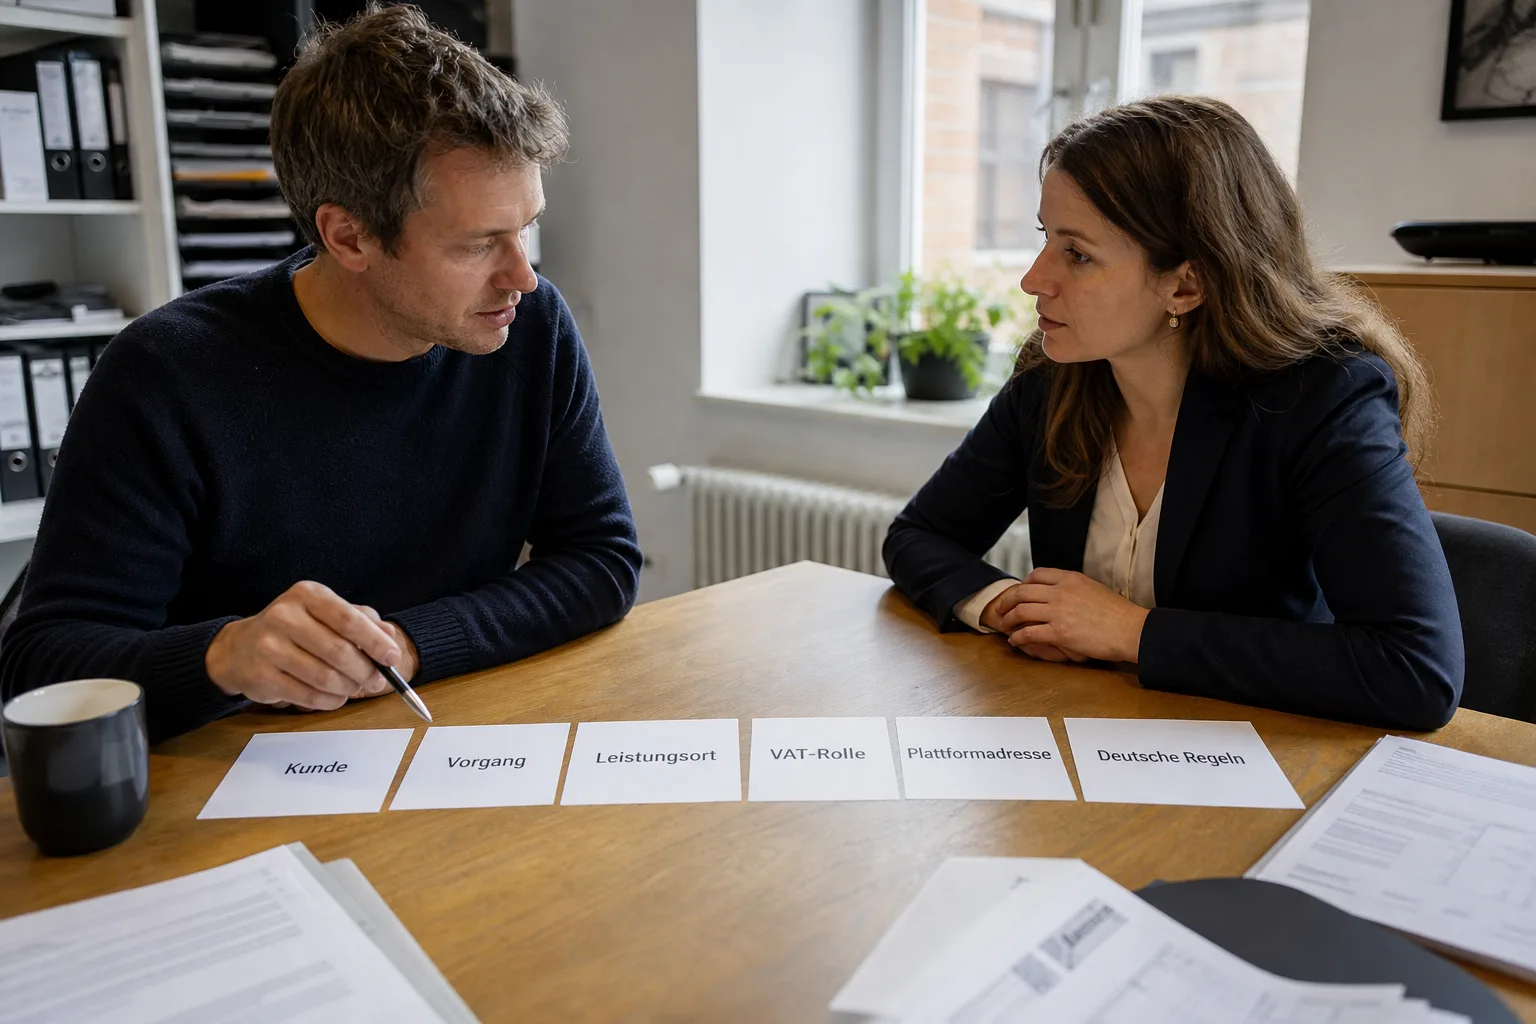
Frankreichs E-Rechnungsstart verändert die Gespräche mit französischen Geschäftskunden schon jetzt. Für deutsche Freelancer lautet die nützliche Regel dennoch nicht: „Frankreich auf der Rechnung, also Plattform nutzen.“ Besser ist: Kunde, Vorgang, Leistungsort, Umsatzsteuerrolle und Empfangsadresse einzeln prüfen. Erst daraus ergibt sich, ob es um französisches E-Invoicing, mögliches E-Reporting oder schlicht um eine Kundenanforderung geht.
Quellen und weiterführende Informationen
- Décret n° 2026-677 du 27 juillet 2026 relatif à la généralisation de la facturation électronique
- Arrêté du 27 juillet 2026 relatif à la généralisation de la facturation électronique
- L’e-reporting pour les entreprises étrangères sans établissement stable en France
- Facturation électronique interentreprises
- Facturation électronique : guide pratique de démarrage au 1er septembre 2026
Hinweis: Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft. Stand: 2026-08-16