Analyse · Artikelbild: KI-generiertes Symbolbild einer fiktiven Küste mit LNG-Terminal und Kohlekraftwerk.
Die Internationale Energieagentur hat ihren Ausblick für Kohle gedreht. Statt eines leichten Rückgangs erwartet sie 2026 nun einen weltweiten Verbrauch von 8,94 Milliarden Tonnen, 1,2 Prozent mehr als im Vorjahr. Das geht aus ihrer Mitteilung zum Kohlemarkt vom 10. September hervor. Es ist eine Prognose für das Gesamtjahr, kein bereits gemessener Jahreswert.
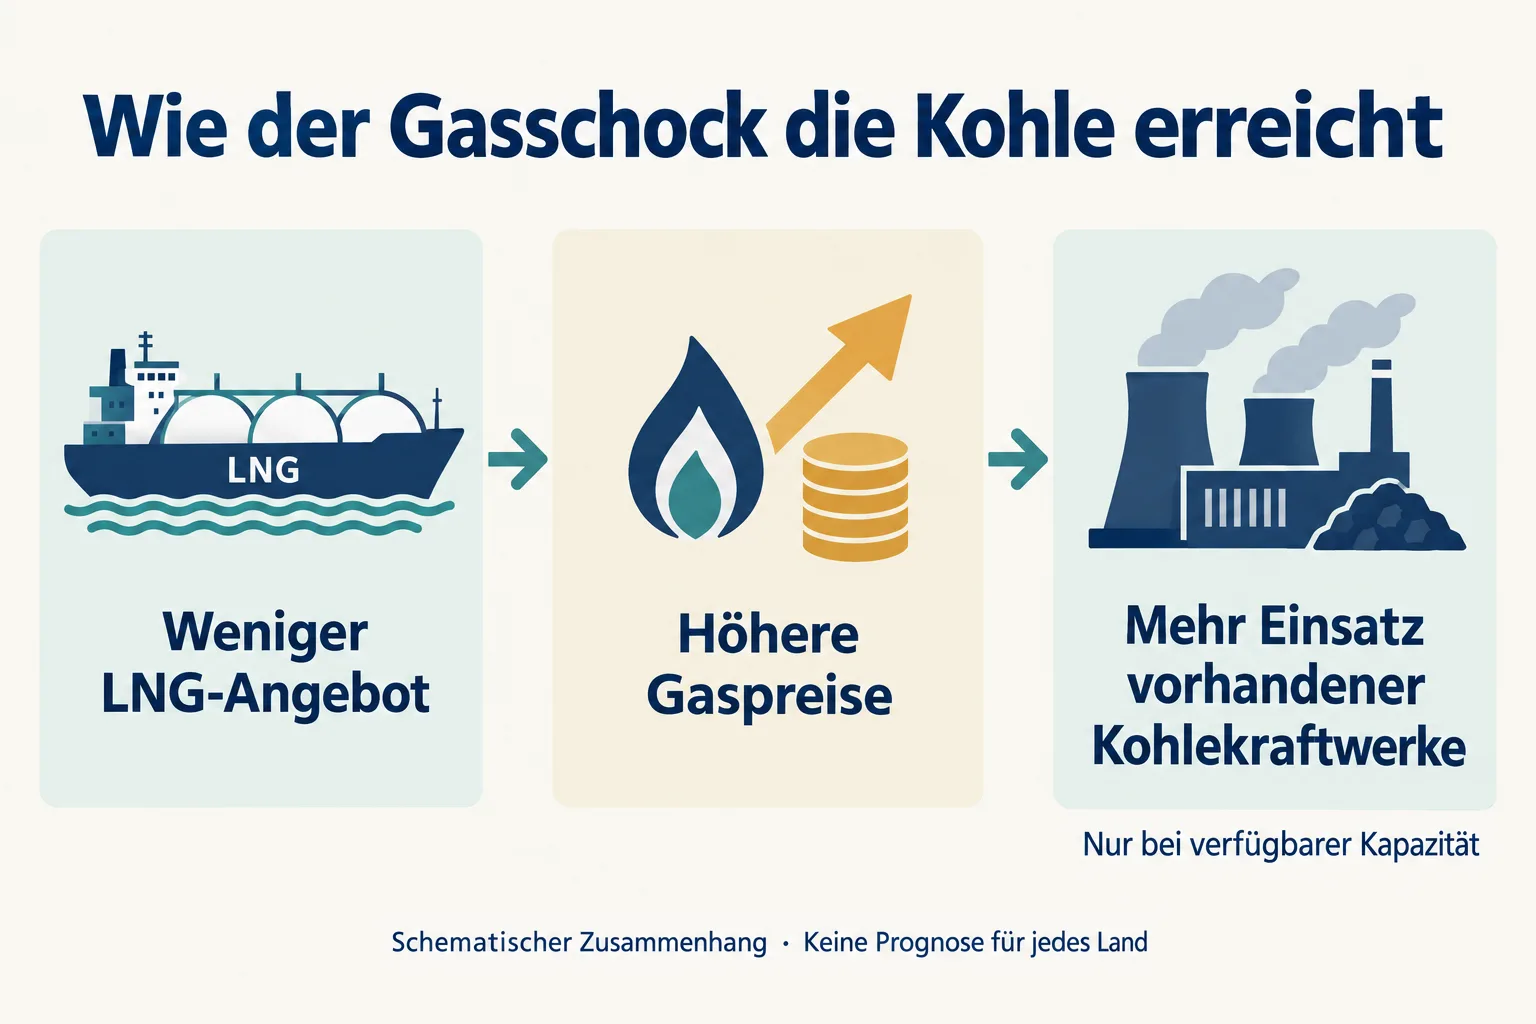
Bemerkenswert ist der Weg, auf dem der Nahostkonflikt diesen Markt erreicht. Durch die Straße von Hormus wird laut IEA praktisch keine Kohle transportiert. Die Verbindung entsteht über Flüssigerdgas, kurz LNG: Fallen Lieferungen aus und wird Gas teurer, können andere Kraftwerke wirtschaftlich nach vorn rücken. Ein Engpass bei einem Brennstoff verändert damit den Einsatz eines anderen.
Vorhandene Kraftwerke bekommen mehr Betriebsstunden
Der Zusammenhang funktioniert dort, wo Gas- und Kohlekraftwerke zur Verfügung stehen und die Kohleanlagen noch zusätzliche Leistung liefern können. Ein Gaskraftwerk wird dabei nicht auf Kohle umgerüstet. Vielmehr verändert sich, welche Anlagen Strom erzeugen. Die IEA beschreibt diesen Wechsel in ihrem Überblick zum Kohlemarkt ausdrücklich als Reaktion auf höhere Gaspreise und verfügbare Kohlekapazitäten.
Für die Einordnung ist diese Unterscheidung wichtig. Mehr erzeugter Kohlestrom kann zunächst bedeuten, dass bestehende Anlagen länger laufen. Daraus allein folgt weder der Bau eines neuen Kraftwerks noch eine dauerhaft größere Kraftwerksflotte. Wer die aktuelle Verbrauchsprognose als Beleg für einen langfristigen Kohleboom liest, überspringt diesen Unterschied zwischen Betrieb und Investition.
Der Weltwert verdeckt gegenläufige Entwicklungen
Dass der Kraftwerksbestand allein wenig über den tatsächlichen Einsatz sagt, zeigt der Blick in die USA. Die unabhängige US-Energiebehörde EIA erwartet in ihrem Energieausblick vom 9. September für 2026 acht Prozent weniger Strom aus Kohle. Zugleich prognostiziert sie mehr Strom aus Gas, Wind und großen Solaranlagen. Die weltweite Kohleprognose lässt sich also nicht auf jedes Land übertragen.
Auch die Bezugsgrößen unterscheiden sich: Die EIA-Zahl beschreibt amerikanische Stromerzeugung, die IEA-Schlagzeile dagegen den weltweiten Kohleverbrauch einschließlich Industrie. Die Prozentwerte sind deshalb keine direkt vergleichbaren Messreihen. Sie zeigen aber, warum eine globale Summe die technische Entwicklung einzelner Stromsysteme nur unvollständig beschreibt.
Schon 2025 liefen die Entwicklungen auseinander. Nach den vorläufigen Daten im IEA-Nachfragekapitel sank die Stromerzeugung aus Kohle sowohl in China als auch in Indien, während der globale Kohleverbrauch leicht stieg. In China half der Ausbau erneuerbarer Energien; in Indien spielte ein früher und kräftiger Monsun mit höherer Wasserkraftproduktion eine Rolle. Wetter, Stromnachfrage und industrielle Nutzung beeinflussen die Bilanz neben den Brennstoffpreisen.
Eine Ausweichmöglichkeit ist noch keine Preisgarantie
Der Wechsel zu Kohle kann Gasbedarf ersetzen. Er bedeutet jedoch nicht, dass der Ersatzbrennstoff billig bleibt. Im Marktüberblick beschreibt die IEA neben höheren Gaspreisen auch Einschränkungen auf der Angebotsseite als Preistreiber für Kohle. Steigende Nachfrage trifft damit auf einen Markt, dessen Liefermöglichkeiten ebenfalls begrenzt sind.
Für Stromabnehmer ergibt sich daraus eine nüchterne Einordnung: Die Möglichkeit, zwischen Kraftwerken zu wechseln, erweitert die Optionen des Systems. Eine verlässliche Entlastung auf der Stromrechnung lässt sich daraus nicht ableiten. Wie Gaspreise und Strombeschaffung zusammenhängen, vertieft der TZG-Beitrag über langfristige Verträge für erneuerbaren Strom.
2027 hängt am Verlauf der Gaskrise
Für das nächste Jahr stellt die IEA im Nachfragekapitel einen leichten Rückgang des Kohleverbrauchs in Aussicht, sofern sich die Spannungen im Nahen Osten entspannen. Günstigeres LNG und zusätzliche erneuerbare Stromerzeugung würden den Druck auf Kohlekraftwerke wieder erhöhen. Bleiben die Lieferungen eingeschränkt, ist auch weiterer Zuwachs möglich.
Die zentrale Aussage der neuen Prognose ist deshalb die Abhängigkeit zwischen den Energiemärkten. Fortschritte beim Ausbau erneuerbarer Energien können mit einem zeitweiligen Anstieg des Kohleverbrauchs zusammenfallen. Für die weitere Entwicklung zählt, ob aus zusätzlichen Betriebsstunden längerfristige Entscheidungen werden. Das wird sich an tatsächlichen Stilllegungen, Laufzeitverlängerungen und Investitionen zeigen. Die Verbrauchszahl für ein einzelnes Jahr beantwortet diese Frage noch nicht.
Quellen
- IEA: Global coal demand set to increase this year amid Middle East conflict, 10. September 2026.
- IEA: Coal Mid-Year Update 2026 – Overview, 10. September 2026.
- IEA: Coal Mid-Year Update 2026 – Demand, 10. September 2026.
- U.S. Energy Information Administration: Short-Term Energy Outlook – Electricity, Coal, and Renewables, 9. September 2026; Prognosestand 3. September 2026.
- TechZeitGeist: Strompreis und Gas: Was langfristige EE-Verträge wirklich leisten, 21. April 2026; ergänzender Hintergrund.
Für diesen Artikel wurden KI-gestützte Recherche- und Editierwerkzeuge verwendet. Der Inhalt wurde redaktionell geprüft.